Introduction
Dans un projet de Bâtiment et Travaux Publics (BTP), la maîtrise des coûts constitue l’un des principaux facteurs de réussite. Un projet peut respecter ses délais et atteindre les exigences techniques prévues, mais dépasser fortement son budget initial et devenir économiquement problématique.
Le management des coûts regroupe l’ensemble des processus permettant d’estimer, de planifier, de budgétiser, de suivre et de contrôler les dépenses d’un projet tout au long de son cycle de vie.
Dans le secteur de la construction, cette discipline est particulièrement importante en raison du nombre élevé de variables susceptibles d’influencer le coût final : prix des matériaux, main-d’œuvre, équipements, sous-traitance, modifications de conception, conditions du chantier, inflation, aléas techniques et retards.
L’objectif n’est donc pas simplement de « dépenser moins », mais de maîtriser les ressources financières tout en maintenant les objectifs de qualité, de délai, de sécurité et de performance du projet.
1. Qu’est-ce que le management des coûts ?
Le management des coûts est l’ensemble des activités permettant de garantir qu’un projet est réalisé dans les limites du budget approuvé.
Il comprend généralement quatre grandes dimensions :
- Planifier le management des coûts
- Estimer les coûts
- Déterminer le budget
- Maîtriser et contrôler les coûts
Ces activités sont interdépendantes. Une mauvaise estimation initiale peut entraîner un budget irréaliste, tandis qu’un suivi insuffisant peut empêcher de détecter rapidement les dépassements.
Dans un projet BTP, le management des coûts commence dès les premières études et se poursuit jusqu’à la réception des travaux et à la clôture financière du projet.
2. Pourquoi le management des coûts est-il essentiel dans le BTP ?
Les projets de construction mobilisent généralement des ressources importantes et impliquent de nombreux intervenants.
Le budget doit notamment prendre en compte :
| Poste de coût | Exemples |
|---|---|
| Main-d’œuvre | Salaires, charges, heures supplémentaires |
| Matériaux | Béton, acier, ciment, bois, équipements |
| Matériel | Engins, grues, véhicules, outillage |
| Sous-traitance | Travaux spécialisés, prestations techniques |
| Études | Architecture, ingénierie, études techniques |
| Installation de chantier | Base vie, clôtures, réseaux provisoires |
| Logistique | Transport, stockage, manutention |
| Frais généraux | Administration, assurances, fonctionnement |
| Risques | Imprévus et événements identifiés |
| Modifications | Changements demandés pendant le projet |
Une variation relativement faible du prix d’un matériau ou une augmentation de la durée du chantier peut avoir un impact significatif sur le coût global.
Le management des coûts permet donc de transformer le budget en un véritable outil de pilotage.
3. Les principales étapes du management des coûts
3.1 Planifier le management des coûts
La première étape consiste à définir comment les coûts seront estimés, budgétisés, suivis et contrôlés.
Le chef de projet doit notamment déterminer :
- les méthodes d’estimation ;
- les unités de mesure ;
- les sources de données utilisées ;
- le niveau de précision attendu ;
- les responsabilités de chaque intervenant ;
- la fréquence du reporting financier ;
- les seuils d’alerte ;
- les procédures de validation des dépenses ;
- la méthode de gestion des changements.
Cette planification permet d’établir un cadre commun pour tous les acteurs du projet.
3.2 Estimer les coûts
L’estimation consiste à déterminer les ressources financières nécessaires pour réaliser les différentes activités du projet.
Dans le BTP, l’estimation peut être basée sur :
Estimation par analogie
Elle consiste à utiliser les coûts de projets similaires réalisés précédemment.
Par exemple, le coût au m² d’un bâtiment similaire peut servir de référence pour établir une première estimation.
Cette méthode est rapide mais sa précision dépend fortement de la similitude entre les projets.
Estimation paramétrique
Elle utilise des paramètres mesurables.
Par exemple :
Coût estimé = quantité × coût unitaire
Pour un projet de construction :
5 000 m² × 8 000 MAD/m² = 40 000 000 MAD
Cette méthode peut être particulièrement utile lors des phases préliminaires.
Estimation détaillée
Elle consiste à décomposer le projet en différents lots et activités afin d’estimer précisément chaque poste.
Par exemple :
- terrassement ;
- fondations ;
- structure ;
- étanchéité ;
- façades ;
- électricité ;
- plomberie ;
- climatisation ;
- revêtements ;
- menuiserie ;
- peinture.
Plus le projet avance dans sa définition, plus l’estimation peut devenir précise.
4. Élaborer le budget du projet
Une fois les coûts estimés, il faut construire le budget de référence du projet.
Le budget ne correspond pas uniquement à une somme globale. Il doit être réparti selon différents niveaux de la structure du projet.
Une Structure de Découpage du Projet (WBS) peut être associée à une structure de coûts permettant de suivre les dépenses par lot, activité ou centre de responsabilité.
Exemple :
Projet de bâtiment
→ Gros œuvre
→ Second œuvre
→ Électricité
→ Plomberie
→ CVC
→ Finitions
→ Installation de chantier
→ Études
→ Gestion et administration
Cette décomposition facilite le suivi et permet d’identifier précisément les postes responsables d’un éventuel dépassement.
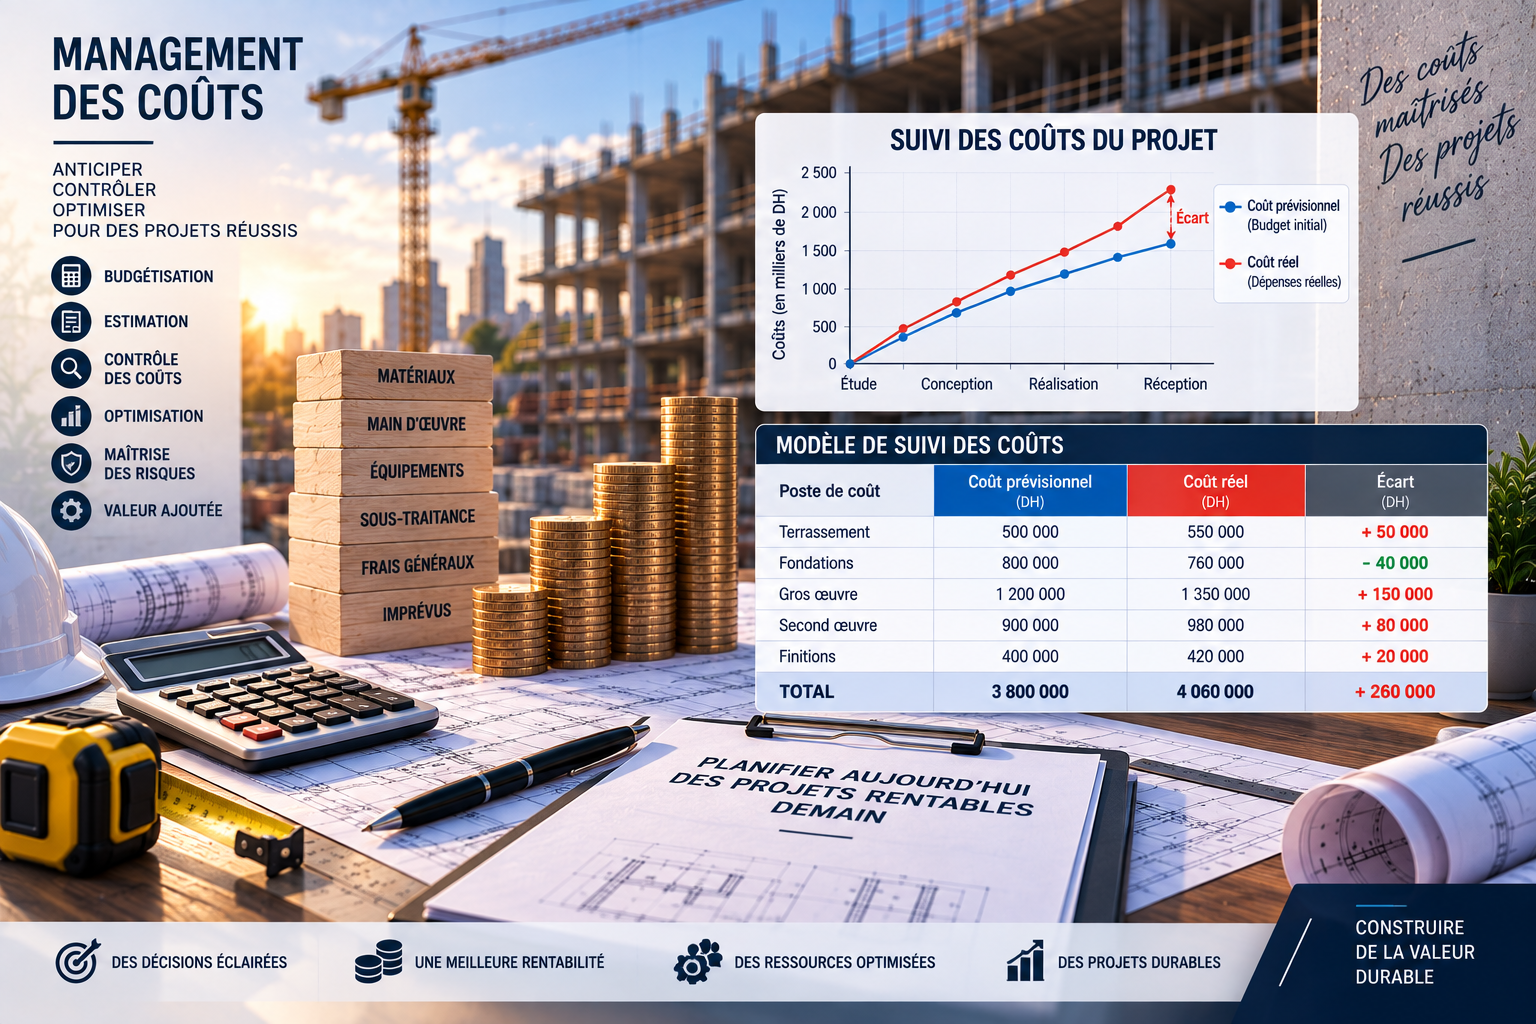
5. Budget de référence et courbe des coûts
Le budget approuvé constitue une référence de comparaison pendant l’exécution du projet.
Il peut être réparti dans le temps afin d’obtenir une courbe représentant les dépenses prévues.
Cette approche permet de comparer :
- ce qui était prévu ;
- ce qui a réellement été dépensé ;
- ce qui devrait être dépensé à l’avenir.
On peut ainsi détecter rapidement les écarts entre le scénario prévu et la situation réelle.
6. Le contrôle des coûts
Le contrôle des coûts consiste à surveiller régulièrement la situation financière du projet et à prendre des mesures correctives lorsque des écarts apparaissent.
Le suivi peut porter sur :
- les coûts engagés ;
- les coûts réellement payés ;
- les coûts prévus ;
- les coûts restant à engager ;
- les variations par rapport au budget ;
- les travaux supplémentaires ;
- les réclamations ;
- les économies réalisées ;
- les prévisions à terminaison.
L’objectif est de détecter les écarts suffisamment tôt pour pouvoir agir.
Un dépassement découvert à la fin du projet est beaucoup plus difficile à corriger qu’un écart identifié dès les premières phases d’exécution.
7. Les indicateurs essentiels du management des coûts
Plusieurs indicateurs permettent de mesurer la performance économique du projet.
7.1 Écart de coût — CV
L’écart de coût (Cost Variance – CV) permet de comparer la valeur acquise au coût réellement engagé.
CV = EV − AC
Avec :
- EV (Earned Value) : valeur acquise ;
- AC (Actual Cost) : coût réel.
Lorsque le CV est négatif, le projet présente un dépassement de coût par rapport à la valeur produite.
7.2 Indice de performance des coûts — CPI
Le Cost Performance Index (CPI) mesure l’efficacité des dépenses.
CPI = EV / AC
Interprétation générale :
- CPI > 1 : performance favorable par rapport au coût ;
- CPI = 1 : performance conforme à la référence ;
- CPI < 1 : coût supérieur à la valeur produite.
Le CPI constitue ainsi un indicateur utile pour suivre l’évolution de la performance financière.
8. La méthode de la valeur acquise
La Value Earned Management (EVM), ou management par la valeur acquise, permet d’intégrer simultanément les dimensions coût et avancement.
Elle repose notamment sur trois valeurs :
PV — Planned Value
Valeur planifiée des travaux qui auraient dû être réalisés à une date donnée.
EV — Earned Value
Valeur budgétée des travaux réellement réalisés.
AC — Actual Cost
Coût réellement engagé pour réaliser les travaux.
La comparaison de ces trois indicateurs permet d’obtenir une vision plus précise de la performance du projet.
Par exemple, un chantier peut avoir dépensé 60 % de son budget alors que seulement 50 % des travaux sont réalisés. Le problème ne serait pas nécessairement visible si l’on regardait uniquement le montant des dépenses.
9. Prévoir le coût final du projet
Le suivi des coûts ne consiste pas seulement à constater les dépenses passées.
Il faut également essayer de déterminer combien le projet devrait coûter à son achèvement.
Cette prévision peut notamment être exprimée par :
EAC — Estimate at Completion
Il s’agit de l’estimation du coût total du projet à son achèvement.
L’EAC permet au management de répondre à une question essentielle :
Quel sera probablement le coût final du projet si la tendance actuelle se poursuit ?
Cette information peut permettre de prendre suffisamment tôt des décisions concernant les achats, les ressources, les travaux supplémentaires ou certaines mesures correctives.
10. Gestion des changements et des travaux supplémentaires
Dans les projets BTP, les modifications sont fréquentes.
Elles peuvent être liées à :
- une modification du besoin du maître d’ouvrage ;
- une évolution du projet architectural ;
- une modification technique ;
- une contrainte découverte sur le chantier ;
- une erreur ou omission dans les études ;
- une évolution réglementaire ;
- une demande de travaux supplémentaires.
Chaque changement peut avoir un impact sur :
Coût + Délai + Qualité + Ressources
Il est donc essentiel de mettre en place une procédure formelle de gestion des changements.
Avant d’approuver une modification importante, il convient notamment d’analyser :
- son coût ;
- son impact sur le planning ;
- son impact technique ;
- les ressources nécessaires ;
- les risques associés ;
- son influence sur le budget global.
11. Gestion des risques et maîtrise des coûts
Les risques constituent une composante importante du management des coûts.
Parmi les risques financiers courants dans le BTP :
- augmentation du prix des matériaux ;
- variation des taux de change ;
- retard d’approvisionnement ;
- défaillance d’un sous-traitant ;
- conditions imprévues du terrain ;
- erreurs de conception ;
- retards de chantier ;
- litiges contractuels ;
- modifications importantes du projet.
Une bonne gestion des risques permet d’identifier ces événements à l’avance et d’évaluer leur impact financier potentiel.
Il est alors possible de prévoir des réserves financières adaptées au niveau de risque du projet.
12. Les outils du management des coûts
Le management des coûts peut s’appuyer sur différents outils.
Tableaux de suivi budgétaire
Ils permettent de comparer :
| Indicateur | Budget | Réel | Écart |
|---|---|---|---|
| Main-d’œuvre | 2 000 000 MAD | 2 100 000 MAD | +100 000 MAD |
| Matériaux | 5 000 000 MAD | 5 250 000 MAD | +250 000 MAD |
| Matériel | 1 000 000 MAD | 900 000 MAD | -100 000 MAD |
| Sous-traitance | 3 000 000 MAD | 3 100 000 MAD | +100 000 MAD |
Ce type de tableau permet de localiser rapidement les principaux écarts.
Logiciels de gestion de projet
Les logiciels spécialisés permettent de connecter :
Planning → Ressources → Quantités → Coûts → Avancement → Reporting
Ils facilitent ainsi la production de tableaux de bord et de prévisions.
BIM 5D
Dans les projets utilisant le BIM, la dimension 5D permet d’associer les éléments du modèle numérique à des informations de coûts.
Cela peut faciliter :
- l’extraction des quantités ;
- l’estimation ;
- l’analyse des variantes ;
- la comparaison de scénarios ;
- le suivi des coûts.
13. Bonnes pratiques pour maîtriser les coûts
Une maîtrise efficace des coûts repose notamment sur les pratiques suivantes :
1. Définir clairement le périmètre
Un périmètre mal défini entraîne souvent des modifications et des coûts supplémentaires.
2. Construire une estimation réaliste
L’objectif n’est pas de produire artificiellement un budget faible, mais de construire une estimation cohérente avec les caractéristiques du projet.
3. Décomposer les coûts
Le suivi par lots, activités et centres de responsabilité facilite l’identification des écarts.
4. Mettre à jour régulièrement les prévisions
Un budget ne doit pas être considéré comme un document figé.
5. Contrôler les engagements
Il est important de suivre non seulement les factures payées, mais également les engagements contractuels et commandes.
6. Maîtriser les changements
Toute modification significative doit être analysée avant son intégration au projet.
7. Suivre les indicateurs
Les indicateurs comme le CV, CPI et EAC permettent d’anticiper les difficultés.
8. Communiquer régulièrement
Les informations financières doivent être accessibles aux personnes responsables des décisions.
14. Le rôle du chef de projet dans le management des coûts
Le chef de projet ne réalise pas nécessairement seul toutes les opérations financières, mais il joue un rôle central dans leur coordination.
Il doit notamment :
- suivre la performance économique ;
- coordonner les responsables de lots ;
- analyser les écarts ;
- anticiper les dépassements ;
- contrôler les changements ;
- communiquer avec le maître d’ouvrage ;
- coordonner les achats et la sous-traitance ;
- intégrer les risques dans les prévisions ;
- prendre ou proposer des actions correctives.
Dans les grands projets, le suivi financier est généralement partagé entre plusieurs fonctions : direction de projet, contrôle de gestion, économiste de la construction, responsable financier, achats, conducteur de travaux et responsables de lots.
15. Management des coûts et performance globale
La réduction des coûts ne doit pas être considérée isolément.
Une économie réalisée sur un poste peut générer des coûts supplémentaires sur un autre.
Par exemple, choisir un matériau moins coûteux peut entraîner :
- une durée de mise en œuvre plus importante ;
- davantage de maintenance ;
- une qualité moindre ;
- des problèmes techniques ;
- une durée de vie réduite.
Le management des coûts doit donc rechercher un équilibre entre coût, qualité, délai, risques et performance.
L’objectif est de créer de la valeur pour le projet, et non simplement de réduire les dépenses à court terme.
Conclusion
Le management des coûts constitue une composante fondamentale de la gestion des projets de BTP. Il permet de transformer le budget en un véritable système de pilotage financier capable d’accompagner le projet depuis les premières estimations jusqu’à sa clôture.
Une gestion efficace repose sur plusieurs éléments complémentaires : estimation fiable, budget structuré, suivi régulier, analyse des écarts, gestion des changements, maîtrise des risques et prévisions à terminaison.
Les outils tels que la valeur acquise, le CPI, le CV, l’EAC, les tableaux de bord et le BIM 5D permettent aujourd’hui d’améliorer considérablement la visibilité sur la performance économique des projets.
En définitive, maîtriser les coûts ne signifie pas simplement respecter un chiffre budgétaire. Il s’agit de piloter les ressources financières de manière proactive afin de garantir la viabilité économique et la performance globale du projet de construction.