Introduction
La mesure des bénéfices constitue une étape essentielle du management des bénéfices dans un projet BTP. Elle consiste à évaluer, à l’aide d’indicateurs adaptés, les résultats réellement obtenus par rapport aux bénéfices attendus lors de la définition du projet.
Dans le secteur du bâtiment et des travaux publics, la livraison d’un ouvrage ne suffit pas à démontrer que les objectifs recherchés ont été atteints. Il est nécessaire de mesurer les performances réelles de l’ouvrage, les économies réalisées, les améliorations opérationnelles et les autres bénéfices attendus.
La mesure des bénéfices permet ainsi de vérifier si le projet a effectivement créé la valeur prévue et d’identifier les écarts nécessitant des actions correctives.
1. Qu’est-ce que la mesure des bénéfices ?
La mesure des bénéfices consiste à évaluer les résultats obtenus grâce à un projet et à déterminer dans quelle mesure ils correspondent aux objectifs définis initialement.
Elle repose sur la comparaison entre :
- les bénéfices prévus ;
- les valeurs de référence ;
- les objectifs à atteindre ;
- les résultats réellement obtenus.
Dans un projet BTP, elle peut concerner la réduction des coûts d’exploitation, l’amélioration de la performance énergétique, l’augmentation de la capacité d’une infrastructure ou l’amélioration de la satisfaction des utilisateurs.
La mesure des bénéfices doit donc permettre de répondre à une question fondamentale : le projet a-t-il généré les bénéfices attendus, dans quelle mesure et pour quels bénéficiaires ?
2. Pourquoi mesurer les bénéfices dans un projet BTP ?
La mesure des bénéfices permet de vérifier la valeur réelle produite par le projet au-delà de la réalisation technique de l’ouvrage.
Elle permet notamment de :
- vérifier l’atteinte des objectifs stratégiques ;
- comparer les résultats prévus aux résultats réels ;
- mesurer la performance économique ;
- évaluer les améliorations opérationnelles ;
- identifier les écarts de performance ;
- justifier les investissements réalisés ;
- faciliter la prise de décision ;
- améliorer les projets futurs grâce au retour d’expérience.
Sans indicateurs appropriés, il devient difficile de déterminer objectivement si les bénéfices ont été réalisés.
3. La différence entre KPI, indicateur et bénéfice
Ces trois notions sont liées, mais elles ne désignent pas la même chose.
3.1. Le bénéfice
Le bénéfice représente la valeur positive que le projet doit générer.
Exemple : réduction des coûts énergétiques d’un bâtiment.
3.2. L’indicateur
L’indicateur est une donnée permettant d’observer ou de mesurer une caractéristique liée au bénéfice.
Exemple : consommation énergétique annuelle en kWh/m².
3.3. Le KPI
Le KPI (Key Performance Indicator) est un indicateur clé sélectionné pour suivre une performance particulièrement importante.
Exemple : pourcentage de réduction de la consommation énergétique par rapport à la référence.
Un projet peut comporter de nombreux indicateurs, mais seuls les plus pertinents pour le pilotage des objectifs prioritaires doivent nécessairement être retenus comme KPI.
4. Les principales catégories d’indicateurs de bénéfices
Les indicateurs doivent être adaptés à la nature des bénéfices recherchés.
4.1. Les indicateurs financiers
Ils permettent de mesurer la performance économique du projet.
Exemples :
- économies annuelles réalisées ;
- réduction des coûts d’exploitation ;
- réduction des coûts de maintenance ;
- revenus supplémentaires générés ;
- retour sur investissement ;
- valeur actuelle nette.
4.2. Les indicateurs opérationnels
Ils permettent de mesurer l’amélioration du fonctionnement de l’organisation ou de l’infrastructure.
Exemples :
- capacité de production ;
- temps moyen de traitement ;
- taux d’utilisation des espaces ;
- durée des interruptions d’activité ;
- productivité opérationnelle.
4.3. Les indicateurs environnementaux
Ils permettent d’évaluer les bénéfices environnementaux.
Exemples :
- consommation énergétique annuelle ;
- consommation d’eau ;
- émissions de CO₂ ;
- quantité de déchets produits ;
- taux de valorisation des déchets.
4.4. Les indicateurs sociaux
Ils permettent d’évaluer les bénéfices liés aux utilisateurs et à la collectivité.
Exemples :
- taux de satisfaction des utilisateurs ;
- taux d’occupation des équipements ;
- accessibilité des services ;
- fréquence des incidents ;
- amélioration des conditions de travail.
5. Définir un indicateur de bénéfice pertinent
Un indicateur doit être suffisamment précis pour permettre une mesure fiable et une interprétation cohérente.
Pour le définir, il convient de préciser :
- son objectif ;
- sa formule de calcul ;
- son unité de mesure ;
- sa valeur de référence ;
- sa cible ;
- la source des données ;
- la fréquence de mesure ;
- le responsable du suivi.
Par exemple, pour mesurer la réduction des coûts énergétiques :
Bénéfice attendu : diminution des dépenses énergétiques.
Indicateur : consommation énergétique annuelle.
Unité : kWh/m²/an.
Baseline : consommation de référence définie pour le projet.
Cible : réduction de 25 %.
Source des données : relevés des compteurs et système de suivi énergétique.
Fréquence : suivi mensuel et évaluation annuelle.
Cette définition évite les interprétations différentes entre les parties prenantes.
6. La baseline et les valeurs cibles
La mesure des bénéfices nécessite une référence permettant de comparer les résultats.
6.1. La baseline
La baseline représente la situation de référence retenue pour mesurer l’évolution du bénéfice.
Elle peut correspondre à la situation avant le projet ou à une situation de référence construite à partir d’hypothèses documentées.
6.2. La valeur cible
La valeur cible correspond au résultat que le projet cherche à atteindre.
Par exemple :
- consommation de référence : 200 kWh/m²/an ;
- consommation cible : 150 kWh/m²/an.
La réduction visée est calculée comme suit :
Taux de réduction = [(Valeur de référence − Valeur réelle) / Valeur de référence] × 100
Si la consommation réelle est de 160 kWh/m²/an, la réduction obtenue par rapport à la référence est de 20 %.
La cible de 25 % n’est donc pas atteinte.
Il est toutefois important de s’assurer que les conditions de comparaison sont cohérentes, notamment lorsque l’occupation, les conditions climatiques ou les périodes de mesure diffèrent.
7. Mesurer les bénéfices financiers
Les bénéfices financiers peuvent être mesurés à partir des économies réalisées ou des revenus supplémentaires générés.
Prenons l’exemple d’un bâtiment dont les dépenses énergétiques annuelles de référence sont estimées à 500 000 MAD.
Après la mise en service, les dépenses mesurées sont de 400 000 MAD pour une période comparable.
L’économie annuelle observée est :
500 000 − 400 000 = 100 000 MAD.
Le taux de réduction est :
(100 000 / 500 000) × 100 = 20 %.
Cette mesure doit être interprétée en tenant compte des éventuelles variations du prix de l’énergie, des conditions climatiques et de l’utilisation du bâtiment.
8. Mesurer les bénéfices opérationnels
Les bénéfices opérationnels concernent les améliorations du fonctionnement de l’organisation.
Par exemple, un centre logistique construit dans le cadre d’un projet BTP vise à réduire le temps de traitement des marchandises.
Les données suivantes sont relevées :
- temps moyen avant le projet : 60 minutes ;
- temps moyen après le projet : 45 minutes.
La réduction du temps de traitement est :
[(60 − 45) / 60] × 100 = 25 %.
L’indicateur permet de quantifier l’amélioration opérationnelle obtenue.
Il convient néanmoins de vérifier que la comparaison porte sur des opérations comparables et que l’amélioration peut raisonnablement être associée au projet.
9. Mesurer les bénéfices environnementaux
Les bénéfices environnementaux nécessitent des indicateurs spécifiques.
Pour un bâtiment, il est possible de suivre :
- la consommation d’électricité ;
- la consommation d’eau ;
- les émissions de gaz à effet de serre ;
- les déchets générés ;
- les matériaux réutilisés ou recyclés.
Par exemple, la consommation d’eau peut être suivie en mètres cubes par mois ou par occupant.
Pour mesurer correctement l’évolution, il est nécessaire de préciser les limites de mesure, les périodes retenues et les facteurs susceptibles d’influencer les résultats.
10. Mesurer les bénéfices sociaux
Les bénéfices sociaux peuvent être évalués à l’aide d’indicateurs quantitatifs et qualitatifs.
Dans un projet de construction d’un établissement scolaire, les indicateurs peuvent notamment concerner :
- le nombre de places disponibles ;
- le taux d’utilisation des espaces ;
- l’accessibilité des installations ;
- la satisfaction des utilisateurs ;
- l’évolution des conditions d’accueil.
Certains bénéfices nécessitent des enquêtes, des entretiens ou des observations.
Les résultats doivent être interprétés avec prudence, car la satisfaction ou l’évolution des conditions de vie peut dépendre de facteurs extérieurs au projet.
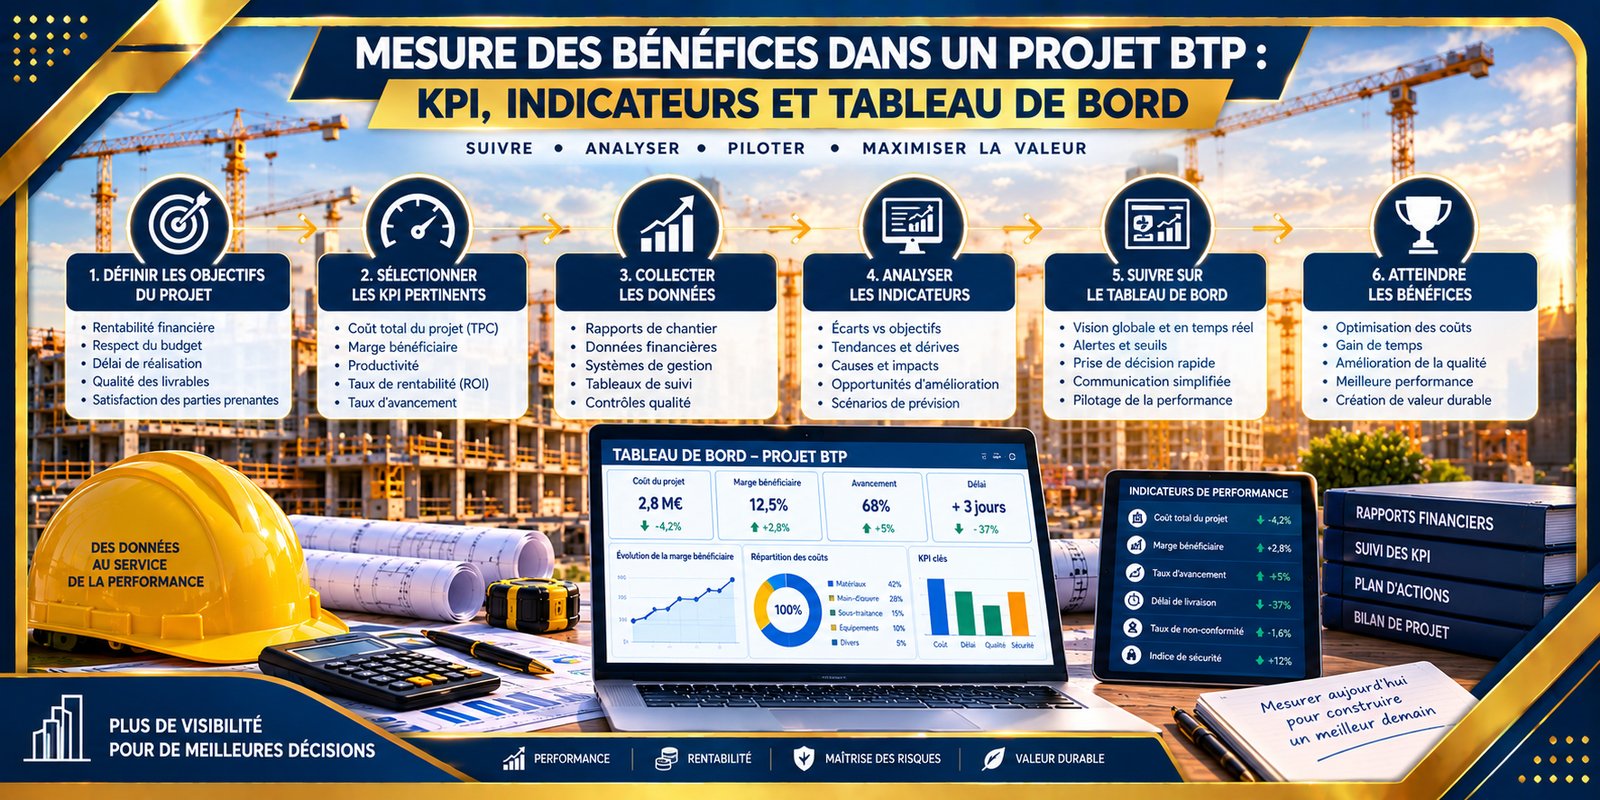
11. Le tableau de bord des bénéfices
Le tableau de bord permet de centraliser les informations essentielles concernant la réalisation des bénéfices.
Il facilite la comparaison entre les objectifs, les résultats réels et les écarts observés.
Un tableau de bord peut comprendre :
| Bénéfice | KPI | Baseline | Cible | Résultat réel | Écart |
|---|---|---|---|---|---|
| Réduction énergétique | kWh/m²/an | 200 | 150 | 160 | +10 |
| Réduction des coûts | MAD/an | 500 000 | 400 000 | 420 000 | +20 000 |
| Amélioration du confort | Satisfaction | 70 % | 90 % | 85 % | −5 points |
| Amélioration opérationnelle | Temps en minutes | 60 | 45 | 45 | 0 |
Les valeurs de ce tableau sont illustratives. Les écarts doivent être interprétés selon la convention retenue : un écart positif n’est pas nécessairement favorable.
12. La fréquence de mesure des bénéfices
La fréquence de mesure dépend de la nature du bénéfice et de la disponibilité des données.
12.1. Le suivi mensuel
Il convient notamment aux indicateurs qui évoluent régulièrement :
- consommation énergétique ;
- coûts d’exploitation ;
- consommation d’eau ;
- taux d’utilisation.
12.2. Le suivi trimestriel
Il peut être adapté aux indicateurs nécessitant une période d’observation plus longue :
- coûts de maintenance ;
- productivité ;
- satisfaction des utilisateurs ;
- performance opérationnelle.
12.3. Le suivi annuel
Il est souvent pertinent pour les bénéfices qui nécessitent une période complète d’exploitation :
- économies annuelles ;
- performance énergétique annuelle ;
- rentabilité ;
- coûts globaux d’exploitation.
La fréquence doit être définie dans le plan de réalisation des bénéfices.
13. Le rôle des responsables dans la mesure des bénéfices
La mesure des bénéfices nécessite une répartition claire des responsabilités.
Le maître d’ouvrage définit ou valide les objectifs de valeur recherchés.
Le chef de projet contribue à assurer la cohérence entre les livrables, les résultats attendus et les objectifs du projet.
Le responsable d’exploitation collecte les données relatives au fonctionnement réel de l’ouvrage.
Le responsable financier vérifie les données économiques et les économies réalisées.
Les responsables techniques peuvent assurer le suivi des performances des équipements et des installations.
Cette répartition doit être adaptée à la gouvernance de chaque projet.
14. Les difficultés liées à la mesure des bénéfices
Plusieurs difficultés peuvent affecter la fiabilité de la mesure.
Il peut notamment s’agir :
- d’une baseline insuffisamment documentée ;
- de données incomplètes ;
- d’indicateurs mal définis ;
- de changements dans les conditions d’exploitation ;
- de différences entre les périodes comparées ;
- de bénéfices difficiles à quantifier ;
- de responsabilités mal définies ;
- d’une absence de suivi après la livraison.
Pour limiter ces difficultés, les méthodes de calcul, les sources de données et les hypothèses doivent être documentées.
15. L’attribution des bénéfices au projet
Un résultat favorable observé après la livraison ne peut pas toujours être attribué exclusivement au projet.
Par exemple, une réduction des coûts énergétiques peut également résulter d’une baisse du prix de l’énergie, d’une modification des horaires d’utilisation ou de conditions climatiques différentes.
Il est donc important de distinguer :
- l’évolution observée ;
- la contribution du projet ;
- l’influence des facteurs externes.
Lorsque cela est pertinent, des ajustements ou des méthodes de comparaison peuvent être utilisés pour mieux estimer la contribution réelle du projet.
16. Les actions correctives en cas d’écart
Lorsque les résultats sont inférieurs aux objectifs, l’équipe doit analyser les causes de l’écart.
La démarche peut comprendre :
- Vérification de la qualité des données.
- Comparaison entre la baseline, la cible et le résultat réel.
- Identification des causes de l’écart.
- Évaluation des conséquences sur les bénéfices.
- Définition des actions correctives.
- Suivi de l’efficacité des actions.
Par exemple, si la consommation énergétique d’un bâtiment dépasse la cible, il peut être nécessaire de vérifier les réglages des équipements, les conditions d’utilisation et les opérations de maintenance.
17. Les erreurs à éviter dans la mesure des bénéfices
Il faut notamment éviter :
- de confondre livraison et réalisation des bénéfices ;
- de sélectionner des indicateurs sans rapport direct avec les objectifs ;
- de ne pas définir de baseline ;
- de modifier les méthodes de calcul sans justification ;
- de comparer des périodes non comparables ;
- de négliger les facteurs externes ;
- de ne pas attribuer de responsable ;
- de mesurer uniquement les bénéfices financiers ;
- de ne pas communiquer les résultats ;
- de ne pas analyser les écarts.
18. Le lien entre mesure des bénéfices et amélioration continue
La mesure des bénéfices ne sert pas uniquement à vérifier les résultats d’un projet.
Elle permet également d’identifier des possibilités d’amélioration pendant l’exploitation de l’ouvrage.
Les données collectées peuvent aider à :
- optimiser les équipements ;
- améliorer les procédures ;
- réduire les dépenses ;
- améliorer les performances ;
- adapter les pratiques d’exploitation ;
- renforcer la préparation des projets futurs.
Le suivi des bénéfices contribue ainsi à l’amélioration continue et à la capitalisation du retour d’expérience.
Conclusion
La mesure des bénéfices permet de vérifier si un projet BTP produit effectivement la valeur attendue. Elle repose sur des indicateurs pertinents, des références documentées, des objectifs mesurables et un suivi régulier des résultats.
Les KPI et les tableaux de bord facilitent la comparaison entre les performances prévues et les performances réelles. Ils permettent également de détecter les écarts et de définir des actions correctives.
Pour être efficace, la mesure doit commencer dès la préparation du projet et se poursuivre après la livraison lorsque les bénéfices dépendent de l’exploitation de l’ouvrage.
La mesure des bénéfices constitue ainsi un élément essentiel du pilotage de la valeur. Elle prépare naturellement l’étape suivante : le suivi et le contrôle des bénéfices dans un projet BTP, qui permettent de vérifier leur évolution dans le temps et de s’assurer que les résultats obtenus restent conformes aux objectifs définis.