Introduction
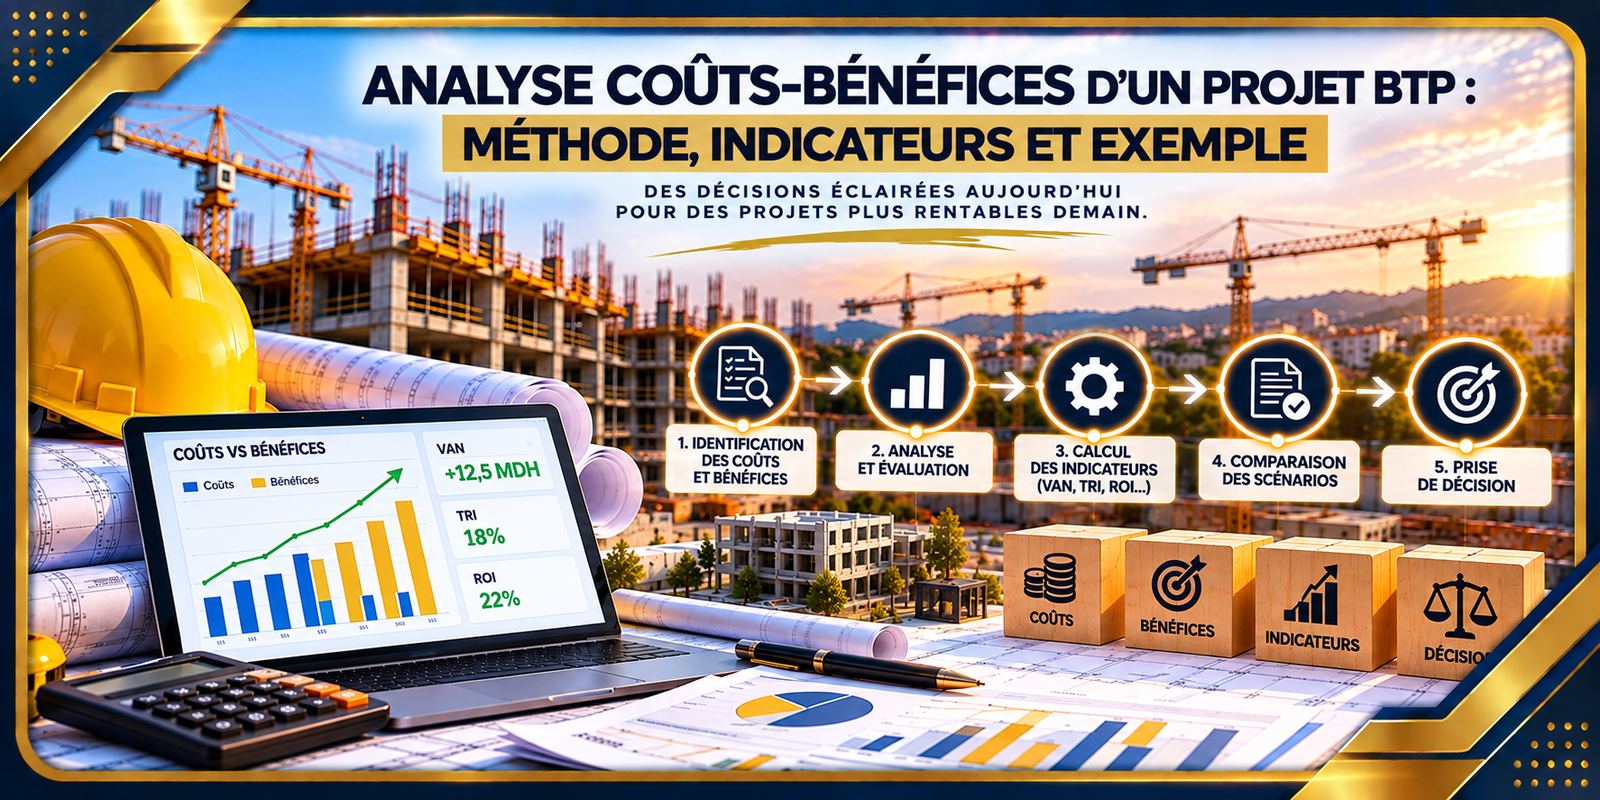
L’analyse coûts-bénéfices constitue un outil important pour évaluer la pertinence économique d’un projet BTP. Elle consiste à comparer les coûts nécessaires à la réalisation et à l’exploitation d’un projet avec les bénéfices attendus sur une période donnée.
Dans le secteur du bâtiment et des travaux publics, cette analyse permet notamment d’éclairer les décisions d’investissement, de comparer différentes options et de déterminer si la valeur attendue d’un projet justifie les ressources qui doivent être mobilisées.
L’analyse coûts-bénéfices complète ainsi le management des bénéfices, car elle permet de mettre en relation les ressources investies avec les résultats et la valeur attendus.
1. Qu’est-ce que l’analyse coûts-bénéfices ?
L’analyse coûts-bénéfices est une méthode d’évaluation qui consiste à identifier, quantifier et comparer les principaux coûts et bénéfices associés à un projet.
Dans un projet BTP, les coûts peuvent concerner :
- les études ;
- les travaux ;
- les matériaux ;
- la main-d’œuvre ;
- les équipements ;
- les frais de financement ;
- les coûts d’exploitation ;
- les coûts de maintenance ;
- les coûts de renouvellement.
Les bénéfices peuvent notamment concerner :
- les revenus générés ;
- les économies réalisées ;
- l’augmentation de la capacité ;
- l’amélioration de la productivité ;
- l’augmentation de la valeur d’un actif ;
- les bénéfices environnementaux ;
- les bénéfices sociaux.
L’objectif est de déterminer si les bénéfices attendus sont suffisamment importants par rapport aux coûts engagés.
2. Pourquoi réaliser une analyse coûts-bénéfices dans un projet BTP ?
Les projets BTP nécessitent souvent des investissements importants et s’inscrivent sur plusieurs années.
Une décision d’investissement ne devrait donc pas être fondée uniquement sur le coût initial de construction.
L’analyse coûts-bénéfices permet notamment de :
- évaluer la viabilité économique du projet ;
- comparer plusieurs solutions ;
- identifier les coûts et bénéfices significatifs ;
- faciliter la prise de décision ;
- évaluer la rentabilité potentielle ;
- prendre en compte les coûts futurs ;
- identifier les principaux facteurs économiques susceptibles d’influencer le projet.
Elle permet également d’éviter de choisir une solution uniquement parce qu’elle présente le coût initial le plus faible.
3. Les différents types de coûts d’un projet BTP
L’analyse doit prendre en compte les coûts pertinents sur l’ensemble du cycle de vie du projet.
3.1. Les coûts d’investissement
Ils correspondent principalement aux dépenses nécessaires pour créer l’ouvrage.
Ils peuvent inclure :
- études et conception ;
- travaux préparatoires ;
- construction ;
- équipements ;
- installations ;
- contrôles ;
- frais de gestion du projet.
3.2. Les coûts d’exploitation
Une fois l’ouvrage livré, son fonctionnement génère des coûts.
Il peut s’agir notamment :
- de l’énergie ;
- de l’eau ;
- du personnel ;
- des consommables ;
- des services nécessaires à l’exploitation.
3.3. Les coûts de maintenance
Ils correspondent aux ressources nécessaires pour maintenir l’ouvrage et ses équipements en état de fonctionnement.
Ils peuvent comprendre :
- maintenance préventive ;
- maintenance corrective ;
- remplacement d’équipements ;
- inspections ;
- réparations.
3.4. Les coûts de renouvellement
Certains composants ont une durée de vie limitée et doivent être remplacés avant la fin de la durée de vie globale de l’ouvrage.
Ces dépenses doivent être intégrées lorsqu’elles sont pertinentes pour l’analyse.
4. Les différents types de bénéfices d’un projet BTP
Les bénéfices doivent être analysés aussi largement que possible.
4.1. Les bénéfices financiers
Ils peuvent notamment inclure :
- revenus supplémentaires ;
- économies de coûts ;
- augmentation des loyers ;
- augmentation de la valeur de l’actif ;
- amélioration de la rentabilité.
4.2. Les bénéfices opérationnels
Ils peuvent concerner :
- augmentation de la capacité ;
- amélioration de la productivité ;
- réduction des délais ;
- amélioration des flux ;
- réduction des interruptions d’activité.
4.3. Les bénéfices environnementaux
Ils peuvent inclure :
- réduction de la consommation énergétique ;
- réduction des émissions ;
- réduction des déchets ;
- réduction de la consommation d’eau ;
- amélioration de la performance environnementale.
4.4. Les bénéfices sociaux
Dans les projets publics ou d’infrastructure, certains bénéfices peuvent concerner :
- l’amélioration de l’accès aux services ;
- l’amélioration de la mobilité ;
- l’amélioration de la sécurité ;
- l’amélioration des conditions de vie ;
- l’amélioration des conditions de travail.
Tous les bénéfices ne sont cependant pas nécessairement facilement exprimables en valeur monétaire. Cette distinction doit être clairement documentée dans l’analyse.
5. La période d’analyse
La période d’analyse doit être définie en fonction de la nature du projet.
Elle peut couvrir :
- la phase de construction ;
- la mise en service ;
- plusieurs années d’exploitation ;
- la durée d’analyse économique retenue.
Plus l’horizon est long, plus il est important de prendre en compte l’évolution des coûts, des revenus, de la maintenance et des autres bénéfices.
6. Les étapes de l’analyse coûts-bénéfices
L’analyse peut être structurée en plusieurs étapes.
6.1. Définir l’objectif de l’analyse
Il faut d’abord déterminer pourquoi l’analyse est réalisée.
Elle peut servir à :
- décider de réaliser ou non le projet ;
- comparer plusieurs options ;
- choisir une solution technique ;
- évaluer un investissement ;
- justifier une décision.
6.2. Définir le périmètre
Il faut déterminer précisément ce qui sera inclus dans l’analyse.
Le périmètre peut comprendre :
- les travaux ;
- les équipements ;
- l’exploitation ;
- la maintenance ;
- les bénéfices directs ;
- certains bénéfices indirects.
6.3. Identifier les coûts
Tous les coûts pertinents doivent être recensés.
Il est important de distinguer :
- coûts initiaux ;
- coûts récurrents ;
- coûts ponctuels ;
- coûts futurs.
6.4. Identifier les bénéfices
Les bénéfices identifiés dans le plan de réalisation des bénéfices doivent être repris dans l’analyse.
Chaque bénéfice doit être associé, lorsque cela est possible, à une méthode de mesure.
6.5. Quantifier les coûts et bénéfices
Les coûts et bénéfices doivent ensuite être estimés sur la période d’analyse.
Lorsque les bénéfices ne peuvent pas être exprimés directement en valeur monétaire, ils peuvent être présentés séparément avec des indicateurs physiques ou qualitatifs.
6.6. Comparer les résultats
Les coûts et bénéfices sont ensuite comparés afin d’évaluer l’intérêt économique du projet ou de l’option étudiée.
7. La valeur actuelle nette
Lorsque les flux financiers sont répartis sur plusieurs années, la valeur actuelle nette (VAN) peut être utilisée pour tenir compte de la valeur temporelle de l’argent.
La formule générale est :
VAN = Σ [Flux de trésorerieₜ / (1 + r)ᵗ] − Investissement initial
où :
- Flux de trésorerieₜ représente le flux de trésorerie de la période t ;
- r représente le taux d’actualisation ;
- t représente la période concernée.
Une VAN positive indique, selon les hypothèses et le taux d’actualisation retenus, que les flux actualisés dépassent l’investissement initial.
8. Le retour sur investissement
Le ROI (Return on Investment) peut également être utilisé pour apprécier la performance économique d’un investissement.
Une formulation simple peut être :
ROI = (Gain net de l’investissement / Coût de l’investissement) × 100
Par exemple, si un investissement de 10 millions de MAD génère un gain net de 2 millions de MAD selon les hypothèses retenues :
ROI = (2 / 10) × 100 = 20 %
Le ROI doit cependant être interprété avec prudence, notamment lorsque les flux sont répartis sur plusieurs années.
9. Le rapport bénéfices/coûts
Le ratio bénéfices/coûts permet de comparer la valeur des bénéfices aux coûts du projet.
Une formulation courante est :
Ratio bénéfices/coûts = Valeur actualisée des bénéfices / Valeur actualisée des coûts
Un ratio supérieur à 1 signifie que, selon les hypothèses retenues, la valeur actualisée des bénéfices est supérieure à celle des coûts.
10. Prendre en compte le coût global du projet
Une analyse limitée au coût de construction peut donner une vision incomplète.
Deux bâtiments peuvent présenter des coûts initiaux différents tout en ayant des coûts d’exploitation et de maintenance très différents.
Par exemple :
Option A : coût initial inférieur, mais coûts d’exploitation élevés.
Option B : coût initial supérieur, mais coûts d’exploitation plus faibles.
L’analyse coûts-bénéfices permet de comparer les deux options sur une période suffisamment longue pour prendre en compte leurs différences économiques.
11. L’analyse du cycle de vie
L’analyse économique peut être complétée par une approche fondée sur le cycle de vie de l’ouvrage.
Elle prend notamment en considération :
- conception ;
- construction ;
- exploitation ;
- maintenance ;
- rénovation ;
- remplacement ;
- fin de vie.
Cette approche est particulièrement pertinente lorsque les décisions prises pendant la conception ont des conséquences importantes sur les coûts futurs.
12. L’analyse des hypothèses
Toute analyse coûts-bénéfices repose sur des hypothèses.
Elles peuvent concerner :
- les coûts de construction ;
- les prix de l’énergie ;
- les revenus ;
- les coûts de maintenance ;
- le niveau d’utilisation ;
- la durée de vie ;
- les taux financiers.
Ces hypothèses doivent être documentées afin de permettre une interprétation correcte des résultats.
13. L’analyse de sensibilité
L’analyse de sensibilité permet d’évaluer l’influence de certaines hypothèses sur les résultats.
Par exemple, on peut analyser l’effet d’une variation :
- du coût de construction ;
- du prix de l’énergie ;
- des revenus ;
- des coûts de maintenance ;
- du taux d’occupation.
Si une petite variation d’une hypothèse entraîne une modification importante du résultat, cette hypothèse doit faire l’objet d’une attention particulière.
14. L’analyse des scénarios
Plusieurs scénarios peuvent être construits afin de tenir compte de l’incertitude.
Par exemple :
Scénario optimiste
- coûts maîtrisés ;
- bénéfices élevés ;
- exploitation conforme aux prévisions.
Scénario de référence
- hypothèses principales conformes aux prévisions.
Scénario défavorable
- augmentation des coûts ;
- bénéfices inférieurs aux prévisions ;
- retard ou baisse de l’utilisation.
Cette approche permet de mieux comprendre la robustesse économique du projet.
15. Exemple concret dans un projet BTP
Prenons un projet de construction d’un bâtiment administratif.
L’investissement initial est estimé à :
20 millions de MAD.
Les économies annuelles attendues grâce à la réduction des coûts d’exploitation sont estimées à :
2 millions de MAD par an.
Sur une période de cinq ans, les économies nominales seraient :
2 millions × 5 = 10 millions de MAD.
Cette information ne suffit cependant pas à elle seule pour déterminer la rentabilité globale du projet.
Il faudrait également prendre en compte :
- le coût initial ;
- les coûts de maintenance ;
- les éventuels coûts de renouvellement ;
- les autres bénéfices ;
- la valeur résiduelle éventuelle ;
- le taux d’actualisation ;
- les hypothèses concernant l’exploitation.
L’analyse complète permettrait ensuite de comparer la valeur actualisée des coûts et des bénéfices.
16. Comparer plusieurs options techniques
L’analyse coûts-bénéfices peut être utilisée pour comparer différentes solutions.
Par exemple, pour un système énergétique :
| Critère | Option A | Option B |
|---|---|---|
| Investissement initial | Faible | Élevé |
| Coût d’exploitation | Élevé | Faible |
| Maintenance | Moyenne | Faible |
| Performance énergétique | Moyenne | Élevée |
| Durée de vie | Moyenne | Élevée |
La décision ne devrait pas être basée uniquement sur l’investissement initial. Les coûts et bénéfices sur la durée d’utilisation doivent également être pris en compte.
17. Les limites de l’analyse coûts-bénéfices
L’analyse coûts-bénéfices présente certaines limites.
Tous les bénéfices ne peuvent pas être facilement convertis en valeur monétaire.
C’est notamment le cas de certains bénéfices :
- sociaux ;
- environnementaux ;
- liés au confort ;
- liés à la sécurité ;
- liés à l’image.
Dans ces situations, il est préférable de conserver des indicateurs spécifiques plutôt que de produire une valorisation monétaire artificielle.
L’analyse doit également être interprétée en fonction de la qualité des données et des hypothèses utilisées.
18. Le lien entre analyse coûts-bénéfices et management des bénéfices
L’analyse coûts-bénéfices et le management des bénéfices sont étroitement liés.
Le management des bénéfices cherche à déterminer :
Quels bénéfices le projet doit-il produire ?
L’analyse coûts-bénéfices cherche notamment à déterminer :
Quelle est la valeur de ces bénéfices par rapport aux coûts engagés ?
Le plan de réalisation des bénéfices précise ensuite :
Comment ces bénéfices seront-ils obtenus et mesurés ?
Ces trois éléments peuvent donc fonctionner ensemble :
Identification des bénéfices → Analyse coûts-bénéfices → Plan de réalisation des bénéfices
19. Les erreurs à éviter
Il faut notamment éviter :
- de considérer uniquement le coût initial ;
- de surestimer les bénéfices ;
- de sous-estimer les coûts futurs ;
- d’oublier les coûts de maintenance ;
- de ne pas documenter les hypothèses ;
- d’utiliser des données non vérifiées ;
- de comparer des options sur des périodes différentes ;
- d’ignorer les risques et l’incertitude ;
- de monétiser artificiellement des bénéfices difficiles à valoriser ;
- d’interpréter un indicateur financier sans tenir compte de son contexte.
Conclusion
L’analyse coûts-bénéfices constitue un outil essentiel pour évaluer la pertinence économique d’un projet BTP et comparer différentes options d’investissement.
Elle permet de dépasser une approche limitée au coût initial de construction en intégrant les coûts d’exploitation, de maintenance et de renouvellement ainsi que les bénéfices attendus sur la durée d’analyse.
Lorsqu’elle est associée au management des bénéfices, elle permet de mieux relier investissement, résultats, bénéfices et création de valeur.
Une analyse fiable doit reposer sur des hypothèses documentées, des données suffisamment robustes et une prise en compte explicite de l’incertitude.