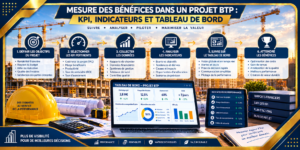
Le management des bénéfices dans un projet BTP consiste à identifier, planifier, suivre et maximiser les bénéfices attendus d’un projet, au-delà de sa simple réalisation dans les délais, le budget et les exigences de qualité.
Dans le secteur du bâtiment et des travaux publics, cette approche permet de vérifier que le projet produit réellement la valeur attendue pour le maître d’ouvrage, les utilisateurs et les autres parties prenantes.
1. Qu’est-ce que le management des bénéfices ?
Le management des bénéfices est une démarche qui vise à s’assurer que les investissements réalisés dans un projet génèrent les résultats et la valeur recherchés.
Il ne faut pas le confondre avec le simple calcul du bénéfice financier de l’entreprise de construction. Les bénéfices peuvent être financiers, opérationnels, sociaux, environnementaux ou stratégiques.
Par exemple, la construction d’un nouvel immeuble de bureaux peut générer plusieurs bénéfices :
- augmentation des revenus locatifs ;
- réduction des coûts d’exploitation ;
- amélioration du confort des utilisateurs ;
- amélioration de la performance énergétique ;
- augmentation de la valeur du patrimoine ;
- amélioration de l’image de l’organisation.
Le rôle du management des bénéfices est donc de faire le lien entre les objectifs du projet, ses livrables, les résultats obtenus et la valeur créée.
2. Pourquoi le management des bénéfices est-il important dans un projet BTP ?
Un projet peut être livré dans les délais et respecter son budget tout en n’apportant pas les bénéfices initialement attendus.
Par exemple, un bâtiment peut être livré conformément aux plans, mais présenter des coûts d’exploitation beaucoup plus élevés que prévu. Dans ce cas, la réussite technique du projet ne signifie pas nécessairement que les objectifs stratégiques ont été atteints.
Le management des bénéfices permet notamment de :
- vérifier la pertinence des objectifs du projet ;
- identifier les bénéfices attendus dès le début ;
- définir des indicateurs permettant de mesurer ces bénéfices ;
- suivre leur réalisation pendant et après le projet ;
- identifier les écarts entre les résultats prévus et obtenus ;
- prendre des mesures correctives ;
- améliorer la rentabilité et la valeur globale du projet.
3. Les principaux types de bénéfices dans un projet BTP
Les bénéfices peuvent prendre différentes formes selon la nature du projet.
3.1. Bénéfices financiers
Ils correspondent aux gains économiques directement ou indirectement générés par le projet.
Exemples :
- augmentation du chiffre d’affaires ;
- augmentation des revenus locatifs ;
- réduction des coûts d’exploitation ;
- réduction des coûts de maintenance ;
- amélioration de la rentabilité d’un actif immobilier.
3.2. Bénéfices opérationnels
Ils concernent l’amélioration du fonctionnement de l’organisation ou de l’infrastructure.
Par exemple :
- augmentation de la capacité de production ;
- réduction des temps de déplacement ;
- amélioration de la productivité ;
- optimisation des espaces ;
- amélioration des conditions de travail.
3.3. Bénéfices environnementaux
Les projets BTP peuvent également produire des bénéfices environnementaux.
On peut notamment mesurer :
- la réduction de la consommation énergétique ;
- la diminution des émissions de CO₂ ;
- la réduction de la consommation d’eau ;
- l’utilisation de matériaux durables ;
- la diminution des déchets de construction.
3.4. Bénéfices sociaux
Certains projets produisent principalement une valeur sociale.
C’est notamment le cas des :
- écoles ;
- hôpitaux ;
- logements sociaux ;
- infrastructures de transport ;
- équipements sportifs ;
- infrastructures publiques.
Les bénéfices peuvent alors concerner l’amélioration de l’accès aux services, du confort, de la sécurité ou de la qualité de vie.
4. Les étapes du management des bénéfices
Le management des bénéfices peut être structuré en plusieurs étapes.
4.1. Identifier les bénéfices attendus
La première étape consiste à déterminer précisément ce que le projet doit apporter.
Il faut répondre à plusieurs questions :
- Pourquoi ce projet est-il réalisé ?
- Quelle valeur doit-il créer ?
- Pour qui ?
- Quels résultats sont attendus ?
- Comment pourra-t-on vérifier que ces résultats ont été obtenus ?
4.2. Définir les indicateurs de performance
Chaque bénéfice doit être associé à un ou plusieurs indicateurs mesurables.
Par exemple :
| Bénéfice attendu | Indicateur |
|---|---|
| Réduction des coûts énergétiques | Consommation annuelle en kWh |
| Augmentation des revenus | Revenus annuels générés |
| Réduction des délais d’exploitation | Temps moyen de traitement |
| Amélioration du confort | Taux de satisfaction des utilisateurs |
| Réduction des émissions | Tonnes de CO₂ évitées |
Ces indicateurs permettent de transformer des objectifs généraux en résultats mesurables.
4.3. Établir une référence initiale
Pour mesurer l’évolution d’un bénéfice, il est nécessaire de connaître la situation de départ.
Par exemple, si l’objectif est de réduire la consommation énergétique de 20 %, il faut d’abord connaître la consommation avant la mise en œuvre du projet.
Cette situation initiale constitue la baseline.
4.4. Élaborer le plan de réalisation des bénéfices
Le plan précise notamment :
- les bénéfices attendus ;
- les responsables ;
- les indicateurs ;
- les valeurs cibles ;
- les dates de mesure ;
- les méthodes de collecte des données ;
- les actions nécessaires pour obtenir les bénéfices.
Il permet ainsi de transformer les bénéfices attendus en un véritable plan de gestion.
4.5. Suivre les bénéfices pendant le projet
Le suivi ne doit pas commencer uniquement après la livraison.
Pendant l’exécution du projet, l’équipe doit vérifier que les décisions prises permettent toujours d’atteindre les bénéfices prévus.
Par exemple, une modification technique visant à réduire les coûts de construction pourrait entraîner une augmentation importante des coûts de maintenance. Le management des bénéfices permet d’analyser ce type d’impact avant de prendre une décision.
4.6. Mesurer les bénéfices après la livraison
Certains bénéfices ne peuvent être réellement mesurés qu’après la mise en service de l’ouvrage.
Il peut donc être nécessaire de poursuivre le suivi plusieurs mois ou plusieurs années après la réception du projet.
Par exemple, pour un bâtiment performant sur le plan énergétique, la consommation réelle peut être comparée aux objectifs après plusieurs mois d’exploitation.
4.7. Évaluer les résultats et prendre des mesures correctives
Les résultats obtenus sont comparés aux objectifs définis initialement.
Trois situations peuvent alors apparaître :
- bénéfice supérieur à l’objectif ;
- bénéfice conforme à l’objectif ;
- bénéfice inférieur à l’objectif.
Lorsque les résultats sont insuffisants, il convient d’identifier les causes et de définir les actions correctives appropriées.
5. Le rôle du chef de projet BTP
Le chef de projet joue un rôle important dans la création de valeur, mais il n’est pas nécessairement le seul responsable de la réalisation des bénéfices.
Son rôle consiste notamment à :
- intégrer les objectifs de valeur dans la planification ;
- coordonner les parties prenantes ;
- s’assurer que les livrables permettent d’obtenir les résultats attendus ;
- suivre les indicateurs pertinents ;
- gérer les risques susceptibles d’affecter les bénéfices ;
- communiquer les écarts ;
- faciliter la prise de décision.
Dans certains projets, la responsabilité de la réalisation des bénéfices revient principalement au maître d’ouvrage ou au responsable métier, notamment lorsque les bénéfices dépendent de l’exploitation future de l’ouvrage.
6. Le lien entre livrables, résultats et bénéfices
Une distinction importante doit être faite entre livrable, résultat et bénéfice.
Prenons l’exemple d’un projet de construction d’un bâtiment administratif :
Livrable : un bâtiment construit et livré.
Résultat : les employés disposent d’un nouvel espace de travail moderne et fonctionnel.
Bénéfice : amélioration de la productivité et réduction des coûts d’exploitation.
Cette distinction permet d’éviter une erreur fréquente : considérer que la livraison du bâtiment constitue automatiquement la réalisation du bénéfice.
7. Exemple concret dans un projet BTP
Imaginons un projet de construction d’un immeuble de bureaux de haute performance énergétique.
L’objectif stratégique est de réduire les coûts d’exploitation.
Le projet prévoit notamment :
- une isolation performante ;
- des équipements à haute efficacité énergétique ;
- un système de gestion technique du bâtiment ;
- un éclairage LED ;
- des équipements permettant de suivre les consommations.
Le bénéfice attendu est une réduction de 25 % de la consommation énergétique par rapport au bâtiment de référence.
L’équipe peut alors définir :
Indicateur : consommation énergétique annuelle.
Baseline : consommation du bâtiment de référence.
Cible : -25 %.
Responsable du suivi : responsable de l’exploitation.
Période de mesure : 12 mois après la mise en service.
Le projet ne sera donc pas évalué uniquement sur sa construction, mais également sur sa capacité à produire la valeur attendue pendant son exploitation.
8. Les risques qui peuvent réduire les bénéfices
Plusieurs facteurs peuvent empêcher un projet BTP d’obtenir les bénéfices prévus :
- dépassement des coûts ;
- retard de livraison ;
- mauvaise qualité des travaux ;
- modifications importantes du périmètre ;
- choix techniques inadaptés ;
- mauvaise utilisation du bâtiment ;
- coûts de maintenance supérieurs aux prévisions ;
- évolution des besoins des utilisateurs ;
- changement du contexte économique ;
- insuffisance du suivi après la mise en service.
Il est donc essentiel d’intégrer les risques liés aux bénéfices dans le management global des risques du projet.
9. Les outils utiles pour le management des bénéfices
Plusieurs outils peuvent faciliter cette démarche :
- Business Case ;
- registre des bénéfices ;
- plan de réalisation des bénéfices ;
- matrice des bénéfices ;
- KPI et tableaux de bord ;
- analyse coûts-bénéfices ;
- analyse de la valeur acquise lorsque pertinente ;
- registre des risques ;
- reporting de projet ;
- enquêtes de satisfaction des utilisateurs.
Le registre des bénéfices peut notamment contenir :
| Bénéfice | Indicateur | Baseline | Cible | Responsable | Date de mesure |
|---|---|---|---|---|---|
| Réduction des coûts énergétiques | Consommation annuelle | 100 | 75 | Exploitant | 12 mois |
| Réduction des coûts de maintenance | Coût annuel | 100 | 85 | Maintenance | 12 mois |
| Amélioration du confort | Satisfaction | 70 % | 90 % | Maître d’ouvrage | 6 mois |
10. Management des bénéfices et réussite du projet
La réussite d’un projet BTP ne devrait pas être appréciée uniquement à travers le triptyque traditionnel :
Coût – Délai – Qualité
Ces critères restent essentiels, mais ils doivent être complétés par une réflexion sur la valeur créée.
Un projet peut être techniquement réussi mais générer une valeur inférieure aux attentes. À l’inverse, un projet correctement aligné sur les objectifs stratégiques peut produire des bénéfices durables pour l’organisation et ses utilisateurs.
Le management des bénéfices permet ainsi de passer d’une logique centrée uniquement sur la livraison d’un ouvrage à une logique centrée sur la création de valeur.
11. Conclusion
Le management des bénéfices constitue une dimension importante du management moderne des projets BTP. Il permet de relier les investissements réalisés aux résultats et à la valeur réellement obtenus.
Pour être efficace, cette démarche doit commencer dès les premières phases du projet et se poursuivre après la livraison de l’ouvrage. L’identification des bénéfices, la définition des indicateurs, la mesure des résultats et le suivi post-projet permettent au maître d’ouvrage de vérifier que le projet répond réellement à ses objectifs.
Dans un contexte où les projets BTP deviennent de plus en plus complexes et où les investissements doivent être justifiés par une valeur durable, gérer les bénéfices ne consiste donc pas seulement à construire un ouvrage, mais à s’assurer que cet ouvrage produit les résultats attendus.