Introduction
Après avoir estimé les différents coûts nécessaires à la réalisation d’un projet, une nouvelle étape devient essentielle : la budgétisation.
Dans un projet de BTP, le budget constitue bien plus qu’un simple montant financier. Il représente une référence de pilotage permettant de planifier les dépenses, d’allouer les ressources, de suivre la consommation budgétaire et de mesurer les écarts pendant l’exécution des travaux.
Une budgétisation mal structurée peut rendre difficile le suivi du chantier. À l’inverse, un budget organisé par lots, activités et périodes permet à l’équipe projet de disposer d’une vision claire de la situation financière.
La question n’est donc pas uniquement :
Combien le projet va-t-il coûter ?
Il faut également déterminer :
Quand les coûts seront-ils engagés, où seront-ils engagés et comment seront-ils contrôlés ?
1. Qu’est-ce que la budgétisation d’un projet ?
La budgétisation consiste à regrouper et à répartir les estimations de coûts afin d’établir un budget de référence pour le projet.
Elle permet notamment de :
- consolider les différentes estimations ;
- affecter les coûts aux lots et activités ;
- répartir les dépenses dans le temps ;
- intégrer les éléments financiers appropriés ;
- établir une référence pour le contrôle des coûts ;
- faciliter le reporting financier.
Dans un projet de construction, le budget peut être structuré selon plusieurs niveaux.
Par exemple :
Projet
→ Installation de chantier
→ Terrassement
→ Fondations
→ Gros œuvre
→ Second œuvre
→ Électricité
→ Plomberie
→ CVC
→ Finitions
→ Réception
Chaque niveau peut ensuite être associé à un montant budgétaire.
2. Pourquoi établir un budget de projet ?
Le budget permet de transformer les estimations en un véritable outil de pilotage.
Il sert notamment à :
Planifier les ressources
L’équipe projet peut anticiper les besoins financiers nécessaires aux différentes phases.
Contrôler les dépenses
Les dépenses réelles peuvent être comparées au budget prévu.
Identifier les écarts
Les différences entre le budget et la situation réelle peuvent être analysées.
Anticiper les dépassements
L’évolution des dépenses permet de détecter certains risques financiers avant qu’ils ne deviennent critiques.
Faciliter la prise de décision
Le budget fournit une base objective pour analyser l’impact financier des décisions et des changements.
3. De l’estimation au budget
Il est important de distinguer estimation des coûts et budget.
L’estimation répond principalement à la question :
Combien devrait coûter le projet ou une activité ?
La budgétisation répond ensuite à la question :
Comment ces coûts seront-ils organisés et répartis pour piloter le projet ?
Le processus peut être représenté ainsi :
Décomposition du projet
↓
Estimation des quantités
↓
Estimation des prix
↓
Calcul des coûts
↓
Consolidation des coûts
↓
Répartition par lots et activités
↓
Répartition dans le temps
↓
Budget de référence
Cette distinction est importante pour éviter de considérer le budget comme une simple addition de prix.
4. Construire le budget à partir de la WBS
La WBS (Work Breakdown Structure), ou structure de découpage du projet, constitue une base particulièrement utile pour structurer le budget.
Le projet est décomposé en éléments de plus en plus détaillés.
Exemple simplifié
Projet de bâtiment
1. Préparation
- Installation de chantier
- Implantation
- Terrassement
2. Gros œuvre
- Fondations
- Structure
- Maçonnerie
3. Second œuvre
- Étanchéité
- Menuiserie
- Revêtements
- Peinture
4. Lots techniques
- Électricité
- Plomberie
- CVC
Cette décomposition permet d’associer les coûts aux différents éléments du projet.
5. Exemple de budget par lots
Prenons un exemple simplifié pour illustrer la structure d’un budget.
| Lot | Budget prévu |
|---|---|
| Installation de chantier | 500 000 MAD |
| Terrassement | 800 000 MAD |
| Fondations | 1 500 000 MAD |
| Gros œuvre | 6 000 000 MAD |
| Étanchéité | 700 000 MAD |
| Électricité | 1 200 000 MAD |
| Plomberie | 900 000 MAD |
| CVC | 1 000 000 MAD |
| Revêtements et finitions | 2 000 000 MAD |
| Total | 14 600 000 MAD |
Cette structure permet d’identifier rapidement le poids financier de chaque lot.
Elle peut ensuite être détaillée davantage afin d’obtenir un suivi plus précis.
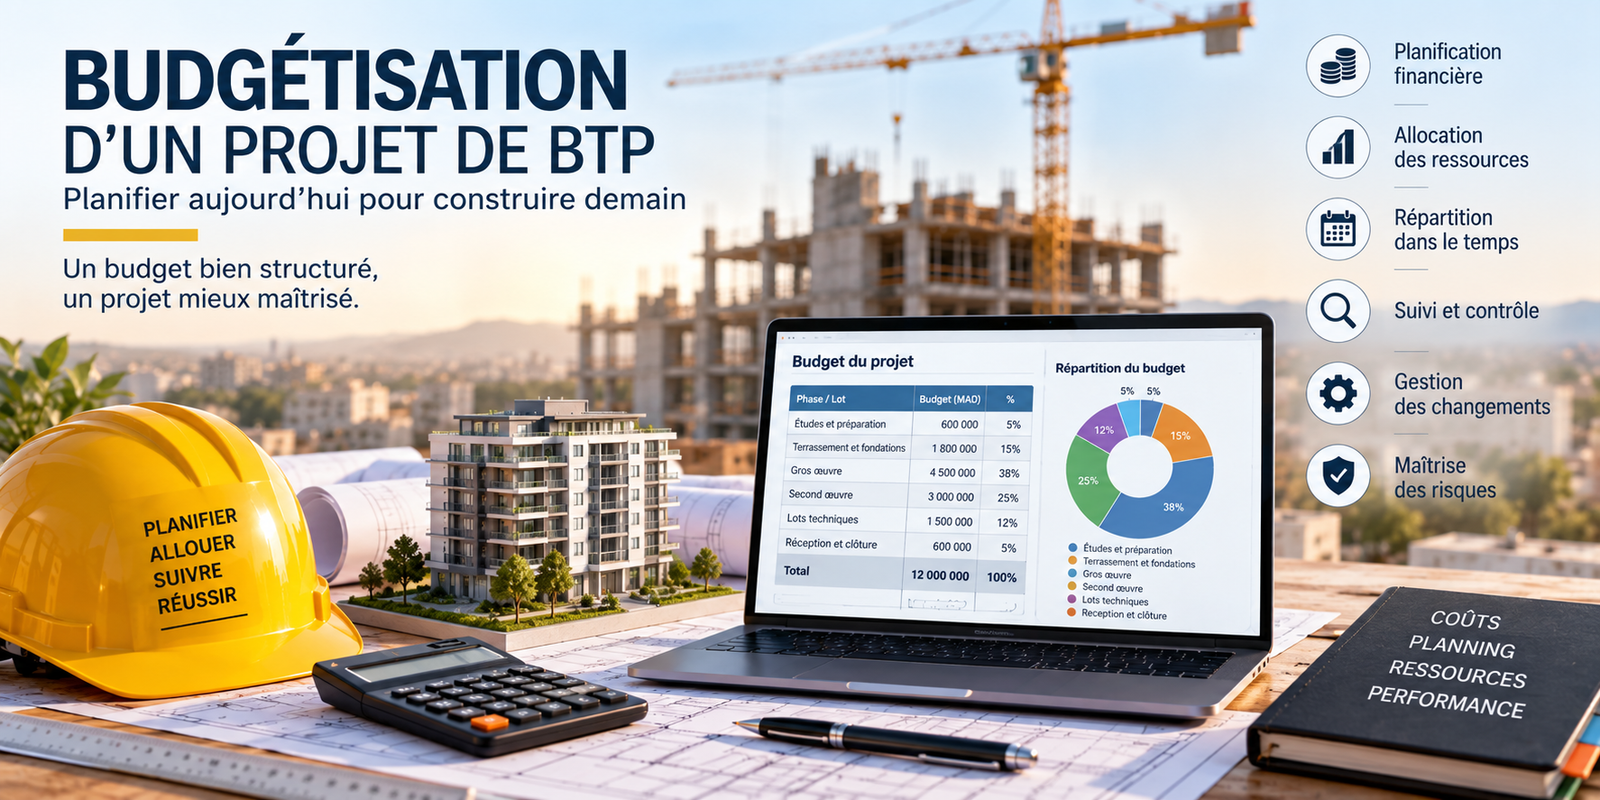
6. Répartir le budget dans le temps
Un budget global ne suffit pas pour piloter correctement un chantier.
Il est également nécessaire de savoir à quel moment les dépenses sont prévues.
Prenons un projet dont le budget total est de :
12 000 000 MAD
Une répartition simplifiée pourrait être :
| Phase | Budget | Période |
|---|---|---|
| Études et préparation | 600 000 MAD | Mois 1–2 |
| Terrassement et fondations | 1 800 000 MAD | Mois 2–4 |
| Gros œuvre | 4 500 000 MAD | Mois 4–9 |
| Second œuvre | 3 000 000 MAD | Mois 8–12 |
| Lots techniques | 1 500 000 MAD | Mois 9–13 |
| Réception et clôture | 600 000 MAD | Mois 13–14 |
Cette répartition permet de construire une référence temporelle des coûts.
Elle sera particulièrement utile pendant le contrôle du projet.
7. Le budget de référence
Une fois approuvé selon la gouvernance du projet, le budget devient une référence permettant de comparer la performance réelle avec ce qui était planifié.
Il peut être utilisé pour suivre :
- le budget initial ;
- les dépenses réelles ;
- les engagements ;
- les prévisions ;
- les écarts ;
- les modifications approuvées.
Il est important de conserver une traçabilité des modifications apportées à cette référence.
Un changement approuvé ne doit pas simplement être mélangé avec les dépenses initiales : son origine et son impact doivent rester identifiables.
8. Les coûts directs et indirects dans le budget
Un budget complet doit prendre en compte différentes catégories de coûts.
Coûts directs
Ils peuvent être directement associés aux travaux.
Exemples :
- béton ;
- acier ;
- main-d’œuvre de production ;
- matériel affecté à une activité ;
- sous-traitance spécifique.
Coûts indirects
Ils sont nécessaires au fonctionnement global du projet.
Exemples :
- administration du chantier ;
- sécurité ;
- certaines installations communes ;
- frais de gestion ;
- frais généraux.
La distinction permet d’améliorer la lisibilité du budget et l’analyse des écarts.
9. Les réserves liées aux risques
Les projets BTP comportent une part d’incertitude.
Certains risques peuvent être identifiés avant le démarrage des travaux, tandis que d’autres événements restent difficiles à prévoir.
Parmi les risques pouvant avoir une incidence financière :
- variation des prix ;
- retard d’approvisionnement ;
- conditions imprévues du terrain ;
- modification des plans ;
- défaillance d’un fournisseur ;
- retard d’un sous-traitant ;
- évolution des exigences techniques.
Le traitement financier des risques doit être défini selon le cadre de gouvernance et les règles contractuelles du projet.
Il est notamment important de distinguer le budget de référence, les réserves autorisées et les changements approuvés, afin de conserver une lecture claire de la situation financière.
10. Le suivi du budget pendant les travaux
Une fois le chantier démarré, le budget devient un outil dynamique de contrôle.
L’équipe projet peut comparer régulièrement :
Budget prévu
avec
Coût réel
et
Prévision à terminaison
Par exemple :
| Poste | Budget | Réel | Écart |
|---|---|---|---|
| Gros œuvre | 4 000 000 | 4 200 000 | +200 000 |
| Électricité | 1 000 000 | 950 000 | -50 000 |
| Plomberie | 800 000 | 850 000 | +50 000 |
| Finitions | 1 500 000 | 1 350 000 | -150 000 |
Le montant global ne doit cependant pas être le seul élément analysé.
Il faut également comprendre pourquoi les écarts apparaissent.
11. Analyse des écarts budgétaires
Un écart peut avoir différentes origines.
Écart de quantité
La quantité réellement nécessaire est supérieure à celle prévue.
Écart de prix
Le prix réellement payé est différent du prix budgété.
Écart de productivité
La quantité de ressources nécessaire pour produire une unité de travail est différente de l’hypothèse initiale.
Écart de planning
La durée du chantier ou d’une activité évolue.
Écart lié à un changement
Une modification approuvée entraîne une augmentation ou une diminution du coût.
L’analyse de l’origine de l’écart est indispensable pour déterminer la réponse appropriée.
12. Le budget et la gestion des changements
Dans les projets de construction, les changements sont relativement fréquents.
Une modification peut concerner :
- la conception ;
- les matériaux ;
- les quantités ;
- les méthodes d’exécution ;
- les équipements ;
- le périmètre des travaux.
Avant d’intégrer une modification au projet, son impact financier doit être analysé.
On peut notamment examiner :
Coût supplémentaire
Impact sur le délai
Impact sur les ressources
Impact sur les risques
=
Impact global du changement
Cette approche permet d’éviter qu’une succession de petites modifications ne provoque progressivement une dérive importante du budget.
13. Le budget et la trésorerie : deux notions différentes
Il est important de ne pas confondre budget et trésorerie.
Le budget indique principalement combien le projet devrait coûter selon la référence approuvée.
La trésorerie concerne les flux financiers réels dans le temps, notamment les encaissements et décaissements.
Un projet peut donc respecter son budget tout en rencontrant temporairement des difficultés de trésorerie.
La planification financière doit ainsi considérer à la fois :
- les coûts ;
- les engagements ;
- les échéances de paiement ;
- les encaissements prévus ;
- les besoins de financement.
14. Les outils de budgétisation
Différents outils peuvent être utilisés pour construire et suivre un budget.
Tableurs
Ils permettent de créer :
- des bordereaux ;
- des tableaux de suivi ;
- des analyses d’écarts ;
- des prévisions.
Logiciels de gestion de projet
Ils peuvent connecter le budget au :
- planning ;
- suivi des ressources ;
- avancement ;
- achats ;
- reporting.
ERP et systèmes financiers
Ils permettent de centraliser certaines informations relatives aux commandes, contrats, factures et paiements.
BIM 5D
Le BIM 5D peut contribuer à relier les informations de quantités et de coûts aux éléments du modèle numérique.
15. Les bonnes pratiques pour construire un budget fiable
1. Partir d’un périmètre clairement défini
Un périmètre incomplet peut entraîner un budget incomplet.
2. Utiliser une structure de découpage cohérente
La WBS permet d’organiser les coûts de manière logique.
3. Documenter les hypothèses
Les hypothèses utilisées pour établir le budget doivent être conservées.
4. Répartir les coûts dans le temps
Cette étape permet de comparer le budget à l’avancement réel.
5. Identifier les principaux risques
Les facteurs susceptibles d’entraîner des variations doivent être analysés.
6. Assurer une traçabilité des changements
Chaque modification importante doit être documentée et validée selon les procédures du projet.
7. Actualiser les prévisions
Le budget de référence et les prévisions doivent être distingués : la référence sert de base de comparaison, tandis que les prévisions reflètent la meilleure estimation de la situation future.
16. Exemple d’un cycle budgétaire dans un projet BTP
Le processus peut être résumé en plusieurs étapes :
1. Définition du périmètre
↓
2. Décomposition du projet
↓
3. Estimation des coûts
↓
4. Consolidation
↓
5. Répartition par lots et activités
↓
6. Répartition temporelle
↓
7. Validation
↓
8. Budget de référence
↓
9. Suivi des coûts réels
↓
10. Analyse des écarts
↓
11. Prévisions à terminaison
↓
12. Actions correctives et gestion des changements
Ce cycle accompagne le projet pendant toute sa phase d’exécution.
Conclusion
La budgétisation constitue une étape essentielle du management des coûts dans les projets de BTP.
Elle permet de transformer les estimations de coûts en une structure financière organisée et exploitable pour le pilotage du projet.
Un budget efficace doit être suffisamment détaillé pour permettre le suivi des différents lots et activités, tout en étant réparti dans le temps afin de pouvoir comparer les dépenses réelles à la planification.
La maîtrise budgétaire repose ensuite sur un suivi continu des coûts réels, engagements, écarts, changements, risques et prévisions à terminaison.
Ainsi, le budget ne doit pas être considéré comme un simple document financier établi au début du projet. Il constitue une référence de pilotage qui permet à l’équipe projet de mesurer la performance économique et de prendre des décisions éclairées tout au long du chantier.