Introduction
Une fois le budget du projet établi, le véritable défi commence : maintenir les coûts sous contrôle pendant l’exécution des travaux.
Dans un projet de BTP, les dépenses réelles peuvent rapidement s’éloigner des prévisions initiales en raison des variations de prix, des modifications du projet, des retards, des erreurs de quantités, des problèmes techniques ou encore des évolutions de productivité.
Le contrôle des coûts consiste donc à suivre régulièrement la situation financière du projet, à comparer les résultats réels avec les références établies, à analyser les écarts et à mettre en place les actions appropriées.
L’objectif n’est pas simplement de constater qu’un budget est dépassé. Il s’agit surtout de détecter les dérives suffisamment tôt pour pouvoir agir.
1. Qu’est-ce que le contrôle des coûts ?
Le contrôle des coûts est le processus permettant de surveiller l’évolution financière d’un projet et de maîtriser les écarts par rapport au budget de référence.
Il comprend notamment :
- le suivi des dépenses ;
- le suivi des engagements ;
- la comparaison entre prévisions et réalisations ;
- l’analyse des écarts ;
- la mise à jour des prévisions ;
- le suivi des changements ;
- l’identification des risques financiers ;
- la mise en œuvre d’actions correctives.
Le contrôle des coûts accompagne donc le projet pendant toute sa phase d’exécution.
On peut résumer le processus ainsi :
Prévoir → Dépenser → Mesurer → Comparer → Analyser → Corriger → Prévoir à nouveau
2. Pourquoi contrôler les coûts dans un projet BTP ?
Les projets de construction sont soumis à de nombreuses incertitudes.
Un budget établi au démarrage peut évoluer sous l’effet de :
- l’augmentation du prix des matériaux ;
- l’évolution des salaires ;
- la variation des quantités ;
- les modifications techniques ;
- les retards ;
- les problèmes d’approvisionnement ;
- les travaux supplémentaires ;
- les erreurs d’études ;
- les difficultés rencontrées sur le chantier.
Sans contrôle régulier, une dérive financière peut rester invisible pendant plusieurs semaines ou plusieurs mois.
Le contrôle permet donc de disposer d’une vision régulière de la performance économique du projet.
3. Les trois informations essentielles à comparer
Pour contrôler efficacement les coûts, il est utile de comparer au minimum trois éléments.
1. Le coût prévu
Il représente ce qui avait été planifié ou budgété.
2. Le coût réel
Il correspond aux coûts effectivement engagés ou constatés selon la règle de suivi utilisée.
3. Le coût prévisionnel final
Il correspond à l’estimation actualisée du coût total du projet à son achèvement.
Ces trois informations permettent de répondre à différentes questions :
Combien avions-nous prévu de dépenser ?
Combien avons-nous réellement dépensé ?
Combien le projet devrait-il finalement coûter ?
4. Suivre les engagements et pas uniquement les paiements
Une erreur fréquente consiste à suivre uniquement les factures déjà payées.
Or, dans un projet BTP, des dépenses peuvent être engagées avant d’être effectivement payées.
Par exemple :
- commande de matériaux ;
- contrat avec un sous-traitant ;
- location d’un engin ;
- contrat de prestation ;
- commande d’équipements.
Le suivi doit donc distinguer, selon le système de gestion utilisé :
Budget → Engagements → Réalisé → Reste à engager → Prévision finale
Cette approche donne une vision plus complète de la situation financière.
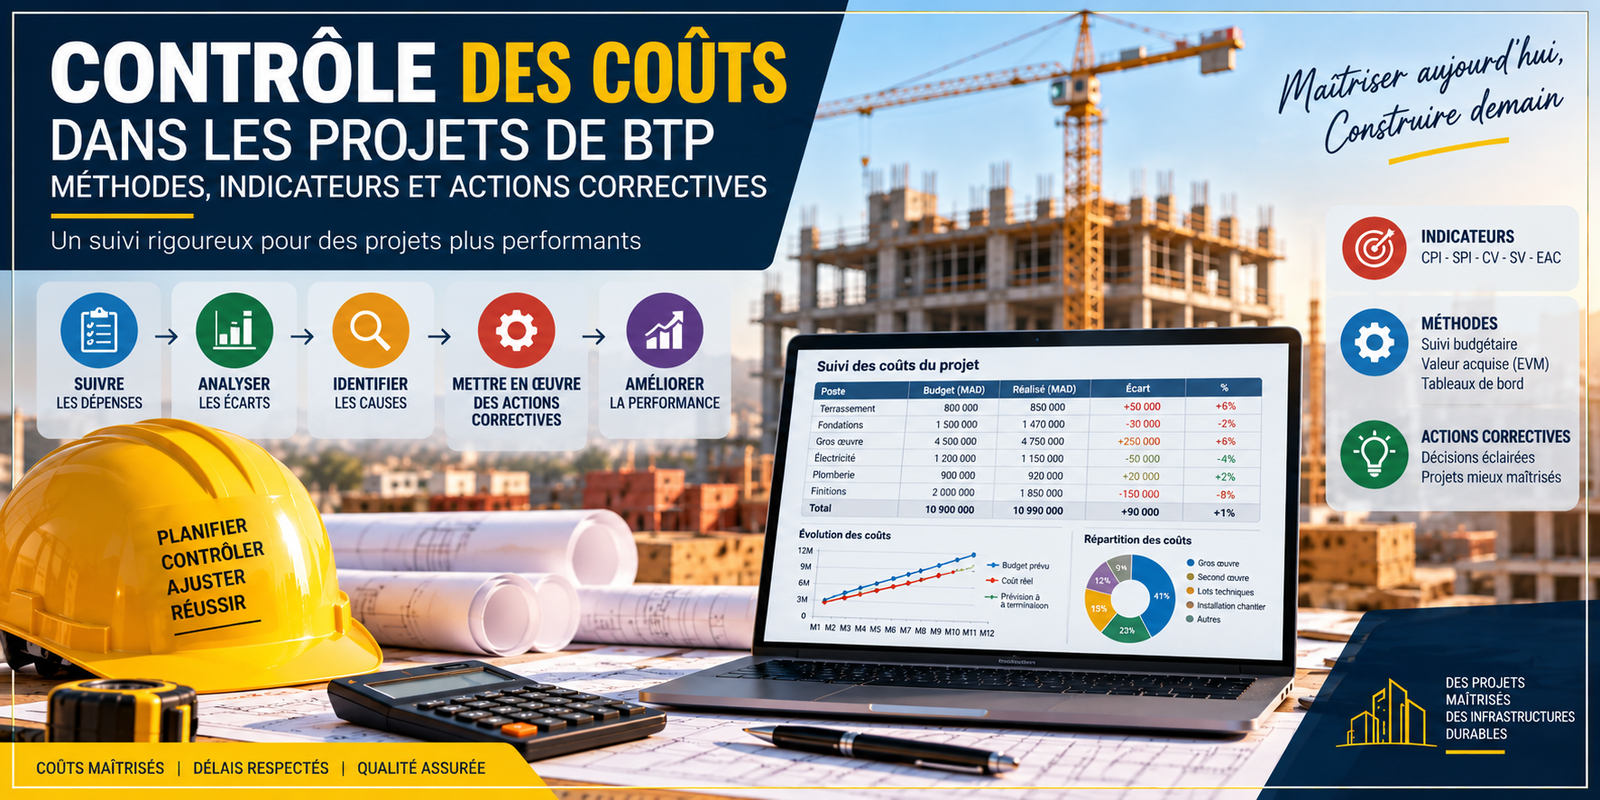
5. Le suivi budgétaire par poste
Le contrôle doit être suffisamment détaillé pour identifier l’origine des écarts.
Exemple :
| Poste | Budget | Réalisé | Écart |
|---|---|---|---|
| Terrassement | 800 000 MAD | 850 000 MAD | +50 000 MAD |
| Fondations | 1 500 000 MAD | 1 470 000 MAD | -30 000 MAD |
| Gros œuvre | 4 500 000 MAD | 4 750 000 MAD | +250 000 MAD |
| Électricité | 1 200 000 MAD | 1 150 000 MAD | -50 000 MAD |
| Plomberie | 900 000 MAD | 920 000 MAD | +20 000 MAD |
Le simple constat des écarts n’est toutefois pas suffisant.
Il faut ensuite déterminer pourquoi ils apparaissent.
6. Comprendre les différents types d’écarts
Un écart budgétaire peut avoir plusieurs origines.
Écart de quantité
La quantité réellement consommée est supérieure ou inférieure à la quantité prévue.
Exemple :
Le budget prévoit 500 m³ de béton, mais 550 m³ sont finalement nécessaires.
Écart de prix
Le prix réellement payé diffère du prix utilisé dans le budget.
Exemple :
Le prix budgété d’un matériau était de 1 000 MAD/m³, alors que le prix d’achat réel atteint 1 100 MAD/m³.
Écart de productivité
La quantité de ressources nécessaire pour réaliser une activité est différente de l’hypothèse initiale.
Par exemple, une équipe peut nécessiter davantage d’heures de travail que prévu pour réaliser une même quantité d’ouvrage.
Écart de délai
Une activité prend plus de temps que prévu et entraîne des coûts supplémentaires.
Écart lié aux changements
Une modification approuvée du projet entraîne une évolution du budget.
L’identification de la cause est essentielle, car chaque type d’écart nécessite une réponse différente.
7. La méthode de la valeur acquise
La méthode de la valeur acquise, ou Earned Value Management (EVM), constitue l’une des méthodes les plus utiles pour analyser simultanément l’avancement et les coûts.
Elle repose notamment sur trois indicateurs.
PV — Planned Value
La valeur planifiée correspond à la valeur budgétée des travaux qui auraient dû être réalisés à une date donnée.
EV — Earned Value
La valeur acquise correspond à la valeur budgétée des travaux effectivement réalisés.
AC — Actual Cost
Le coût réel correspond aux dépenses engagées pour réaliser les travaux.
La comparaison de ces trois valeurs permet d’obtenir une vision plus précise de la performance du projet.
8. L’écart de coût — CV
L’écart de coût peut être calculé avec la formule :
CV = EV − AC
Avec :
- EV = valeur acquise ;
- AC = coût réel.
Exemple
Supposons :
EV = 900 000 MAD
AC = 1 000 000 MAD
Donc :
CV = 900 000 − 1 000 000
CV = −100 000 MAD
L’écart négatif indique que le coût réel est supérieur à la valeur budgétée des travaux réalisés.
9. L’indice de performance des coûts — CPI
Le CPI (Cost Performance Index) permet de mesurer l’efficacité des dépenses.
La formule est :
CPI = EV / AC
Avec les valeurs précédentes :
CPI = 900 000 / 1 000 000
CPI = 0,90
Un CPI inférieur à 1 indique que la valeur acquise est inférieure au coût réel engagé.
Le CPI doit cependant être interprété dans le contexte du projet et en complément d’autres indicateurs.
10. Prévoir le coût final : EAC
Le contrôle des coûts doit également permettre d’anticiper le coût final du projet.
L’EAC (Estimate at Completion) correspond à l’estimation actualisée du coût total du projet à son achèvement.
Cette prévision peut être calculée selon différentes hypothèses et méthodes.
Dans certains contextes, une formule simplifiée peut être utilisée :
EAC = BAC / CPI
où :
- BAC = Budget at Completion, c’est-à-dire le budget total de référence ;
- CPI = indice de performance des coûts.
Cette formule suppose notamment que la performance actuelle des coûts constitue une indication pertinente de la performance future.
Il faut donc choisir la méthode de prévision en fonction de la situation réelle du projet.
11. Exemple simplifié d’analyse
Supposons un projet avec :
BAC = 10 000 000 MAD
À une date donnée :
EV = 4 000 000 MAD
AC = 5 000 000 MAD
Le CPI est :
CPI = 4 000 000 / 5 000 000 = 0,80
La performance des coûts indique donc une consommation de ressources supérieure à la valeur budgétée des travaux réalisés.
Avec l’hypothèse simplifiée :
EAC = 10 000 000 / 0,80
EAC = 12 500 000 MAD
Cette projection permettrait d’identifier un risque de dépassement de :
2 500 000 MAD
Il s’agit toutefois d’une projection fondée sur une hypothèse ; elle doit être confrontée aux causes réelles des écarts et aux prévisions actualisées du projet.
12. Le contrôle des coûts et l’avancement physique
Un point essentiel du contrôle des coûts est de ne pas analyser les dépenses indépendamment de l’avancement.
Supposons qu’un chantier ait consommé :
60 % du budget
Cela ne signifie pas nécessairement que le projet est en difficulté.
Il faut savoir quelle proportion des travaux a réellement été réalisée.
Exemple
Si :
- 60 % du budget a été consommé ;
- mais seulement 45 % des travaux sont réalisés ;
une analyse approfondie est nécessaire.
À l’inverse, si :
- 60 % du budget a été consommé ;
- et 70 % des travaux sont réalisés ;
la situation doit être interprétée différemment.
C’est précisément l’un des intérêts de l’approche par la valeur acquise.
13. Les tableaux de bord de contrôle des coûts
Un tableau de bord peut regrouper les principaux indicateurs du projet.
| Indicateur | Valeur |
|---|---|
| Budget total — BAC | 10 000 000 MAD |
| Valeur planifiée — PV | 4 500 000 MAD |
| Valeur acquise — EV | 4 000 000 MAD |
| Coût réel — AC | 5 000 000 MAD |
| Écart de coût — CV | -1 000 000 MAD |
| CPI | 0,80 |
| Prévision EAC simplifiée | 12 500 000 MAD |
Ce type de tableau peut être intégré dans un reporting hebdomadaire ou mensuel selon les besoins du projet.
14. Que faire lorsqu’un écart apparaît ?
La détection d’un écart doit être suivie d’une analyse.
Une démarche structurée peut être utilisée :
Étape 1 — Identifier l’écart
Quel poste présente une différence ?
Étape 2 — Mesurer son importance
L’écart est-il ponctuel ou significatif ?
Étape 3 — Identifier la cause
S’agit-il d’un problème de prix, quantité, productivité, délai ou changement ?
Étape 4 — Évaluer son impact futur
L’écart risque-t-il de se reproduire ?
Étape 5 — Définir une action
Une mesure corrective ou préventive est-elle nécessaire ?
Étape 6 — Mettre à jour les prévisions
La nouvelle information modifie-t-elle le coût final estimé ?
Cette approche transforme le contrôle des coûts en véritable outil de pilotage.
15. Exemples d’actions correctives
Selon la cause de l’écart, différentes actions peuvent être envisagées.
En cas de surconsommation de matériaux
- vérifier les quantités ;
- analyser les pertes ;
- contrôler le stockage ;
- rechercher la cause technique ;
- améliorer le suivi des consommations.
En cas de hausse des prix
- comparer les fournisseurs ;
- analyser les alternatives techniques ;
- revoir les commandes ;
- optimiser les achats lorsque cela est possible.
En cas de faible productivité
- analyser les méthodes d’exécution ;
- vérifier les ressources mobilisées ;
- améliorer l’organisation du chantier ;
- revoir certaines séquences de travaux.
En cas de retard
- analyser le chemin critique ;
- réorganiser certaines activités ;
- améliorer la coordination ;
- évaluer les conséquences financières.
Les actions doivent être adaptées à la cause réelle de l’écart plutôt qu’appliquées automatiquement.
16. Le contrôle des changements
Les changements constituent une source importante de variation des coûts.
Chaque changement significatif devrait faire l’objet d’une analyse portant notamment sur :
- le coût supplémentaire ou l’économie ;
- l’impact sur le délai ;
- l’impact sur les ressources ;
- les conséquences techniques ;
- les risques ;
- l’impact sur le budget de référence.
Une modification non contrôlée peut progressivement créer une différence importante entre le projet initial et le projet réellement exécuté.
17. Le rôle du chef de projet
Le chef de projet joue un rôle central dans le contrôle des coûts.
Il doit notamment :
- suivre les indicateurs ;
- coordonner les responsables de lots ;
- analyser les écarts importants ;
- anticiper les risques financiers ;
- suivre les changements ;
- coordonner avec les achats et la finance ;
- communiquer la situation financière ;
- proposer ou valider les actions appropriées selon son niveau de responsabilité.
Le contrôle des coûts est cependant une responsabilité collective.
Les conducteurs de travaux, responsables de lots, acheteurs, contrôleurs de gestion, économistes et responsables financiers contribuent également à la qualité du suivi.
18. Les bonnes pratiques du contrôle des coûts
Pour mettre en place un système efficace, plusieurs principes sont particulièrement utiles.
Suivre régulièrement
La fréquence du suivi doit être adaptée à la taille et à la complexité du projet.
Utiliser une structure de coûts cohérente
Les coûts réels doivent pouvoir être comparés aux mêmes postes que ceux utilisés lors de la budgétisation.
Suivre les engagements
Les commandes et contrats doivent être intégrés dans l’analyse financière.
Relier coûts et avancement
Le montant dépensé doit être comparé à la quantité ou valeur de travaux réellement produite.
Analyser les causes
Un écart n’est qu’un signal ; il faut comprendre son origine.
Actualiser les prévisions
Le projet doit disposer d’une vision réaliste de son coût final probable.
Documenter les décisions
Les actions correctives et changements doivent être traçables.
19. Contrôle des coûts et outils numériques
Les outils numériques permettent aujourd’hui d’automatiser une partie du contrôle.
Un système intégré peut relier :
Planning
↓
Avancement
↓
Quantités
↓
Achats
↓
Engagements
↓
Coûts réels
↓
Budget
↓
Tableau de bord
Cette intégration facilite la production d’informations plus rapides et plus cohérentes.
Le BIM 5D, lorsqu’il est correctement structuré, peut également contribuer à connecter les quantités et les informations économiques aux éléments du modèle numérique.
Conclusion
Le contrôle des coûts constitue une étape essentielle du management des coûts dans les projets de BTP.
Il ne consiste pas uniquement à comparer un budget avec les dépenses réalisées. Une gestion efficace nécessite également de mesurer l’avancement, analyser les écarts, comprendre leurs causes, suivre les engagements, actualiser les prévisions et mettre en œuvre les actions appropriées.
Les indicateurs tels que CV, CPI et EAC, associés à la méthode de la valeur acquise, permettent d’obtenir une vision plus structurée de la performance économique du projet.
La logique fondamentale peut être résumée ainsi :
Prévoir → Mesurer → Comparer → Comprendre → Agir → Anticiper
Un projet bien contrôlé n’est donc pas nécessairement un projet qui ne présente aucun écart. C’est un projet dans lequel les écarts sont identifiés, analysés et traités suffisamment tôt pour permettre à l’équipe de prendre des décisions éclairées.