Introduction
Dans un projet de BTP, connaître le montant des dépenses réalisées ne suffit pas pour savoir si le projet est réellement performant.
Un chantier peut avoir dépensé moins que prévu tout en étant en retard. À l’inverse, il peut avoir dépensé davantage mais avoir réalisé une quantité de travaux supérieure à celle initialement planifiée.
Pour obtenir une vision plus complète, il faut donc mettre en relation le coût, le budget et l’avancement des travaux.
C’est précisément l’objectif de la méthode de la valeur acquise, connue sous le nom d’Earned Value Management (EVM).
Cette méthode permet de mesurer la performance du projet à une date donnée et d’anticiper son évolution jusqu’à l’achèvement.
Dans cet article, nous allons voir comment fonctionne l’EVM, quels sont ses principaux indicateurs et comment les utiliser dans un projet de construction.
1. Qu’est-ce que la méthode de la valeur acquise ?
La valeur acquise est une méthode de pilotage permettant d’intégrer simultanément :
- l’avancement ;
- le coût ;
- le budget ;
- le planning.
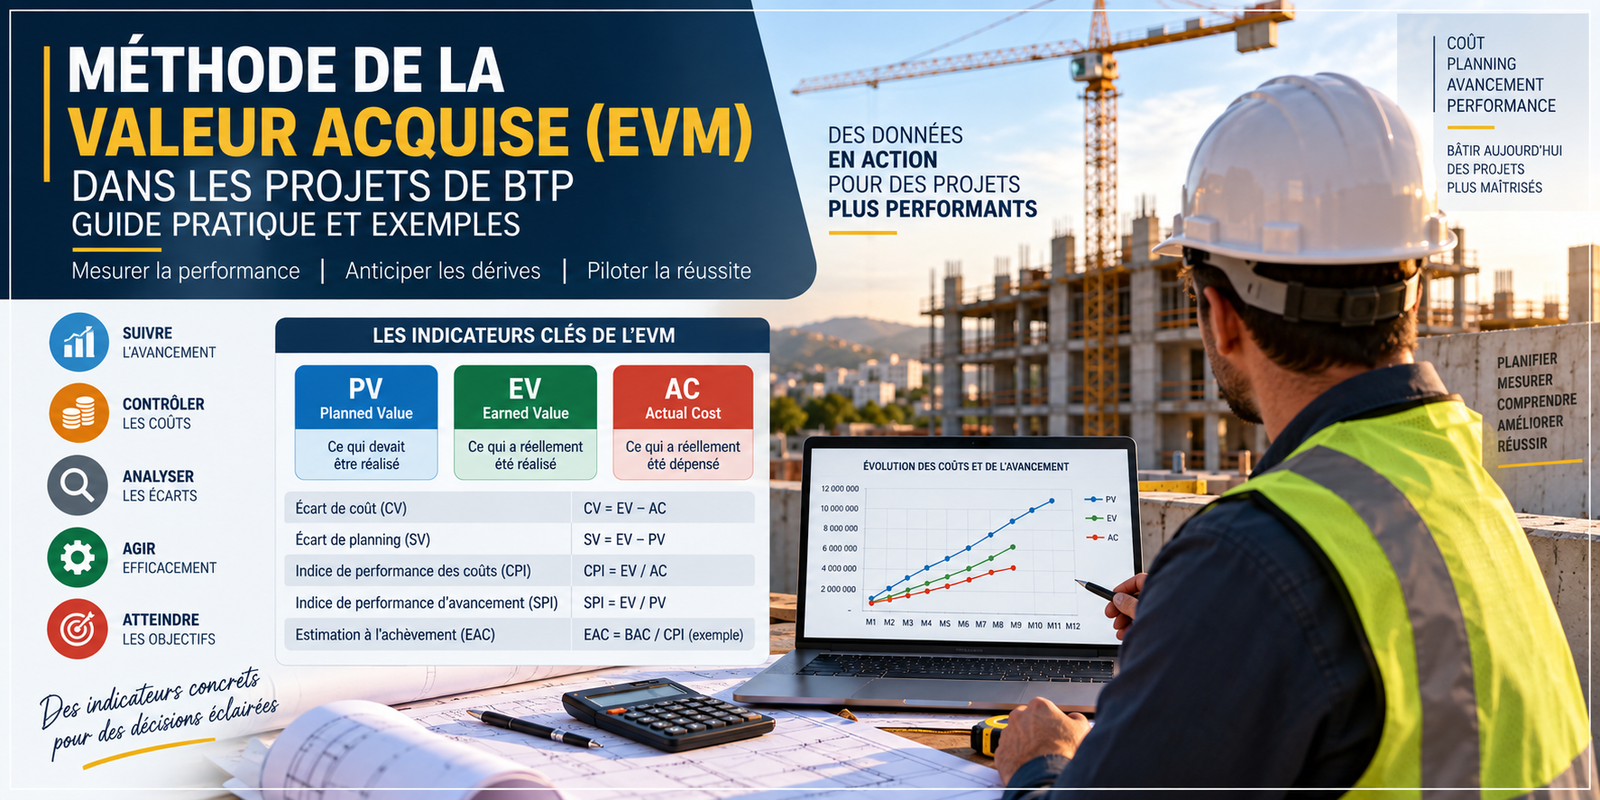
Elle repose sur la comparaison entre trois valeurs fondamentales :
PV — Planned Value
EV — Earned Value
AC — Actual Cost
Ces trois indicateurs permettent de répondre à trois questions différentes :
Qu’avions-nous prévu de réaliser ?
Quelle valeur de travaux avons-nous réellement réalisée ?
Combien avons-nous réellement dépensé ?
2. Les trois indicateurs fondamentaux
2.1 PV — Planned Value
Le Planned Value (PV), ou valeur planifiée, correspond à la valeur budgétée du travail qui devait être réalisé à une date donnée.
Autrement dit :
Quelle valeur de travaux était prévue à cette date ?
Exemple
Le budget total d’un projet est de :
10 000 000 MAD
À la fin du sixième mois, le planning prévoyait que 50 % du projet devait être réalisé.
Le PV est donc :
PV = 10 000 000 × 50 %
PV = 5 000 000 MAD
3. EV — Earned Value
L’Earned Value (EV), ou valeur acquise, représente la valeur budgétée du travail réellement réalisé.
Attention : l’EV ne correspond pas à l’argent effectivement dépensé.
Elle répond à la question :
Quelle valeur budgétaire représentent les travaux réellement réalisés ?
Exemple
À la fin du sixième mois, l’équipe constate que seulement 40 % des travaux sont réellement réalisés.
Le budget total étant de :
10 000 000 MAD
on obtient :
EV = 10 000 000 × 40 %
EV = 4 000 000 MAD
4. AC — Actual Cost
L’Actual Cost (AC) représente le coût réellement engagé pour réaliser le travail effectué.
Dans notre exemple, supposons que les dépenses réelles atteignent :
4 800 000 MAD
On obtient donc :
- PV = 5 000 000 MAD
- EV = 4 000 000 MAD
- AC = 4 800 000 MAD
Ces trois valeurs constituent la base de l’analyse.
5. Lire rapidement la situation du projet
Dans notre exemple :
| Indicateur | Montant |
|---|---|
| PV | 5 000 000 MAD |
| EV | 4 000 000 MAD |
| AC | 4 800 000 MAD |
La comparaison montre immédiatement que :
EV < PV
Le projet a réalisé moins de travaux que prévu.
Et :
EV < AC
Le coût réel est supérieur à la valeur budgétée des travaux réalisés.
Nous avons donc simultanément un problème de performance d’avancement et de performance des coûts.
6. L’écart de coût — CV
L’écart de coût (Cost Variance — CV) permet de mesurer la différence entre la valeur acquise et le coût réel.
La formule est :
CV = EV − AC
Dans notre exemple :
CV = 4 000 000 − 4 800 000
CV = −800 000 MAD
L’écart est négatif.
Cela signifie que le coût réel est supérieur à la valeur budgétée du travail réalisé.
7. L’écart de planning — SV
L’écart de planning (Schedule Variance — SV) permet de comparer la valeur acquise à la valeur planifiée.
La formule est :
SV = EV − PV
Dans notre exemple :
SV = 4 000 000 − 5 000 000
SV = −1 000 000 MAD
L’écart négatif indique que la valeur des travaux réalisés est inférieure à celle qui était planifiée à cette date.
Il est important de préciser que le SV est exprimé en unités monétaires de valeur acquise, et non directement en jours de retard.
8. Le CPI — Cost Performance Index
Le CPI (Cost Performance Index) mesure l’efficacité de la consommation des coûts.
La formule est :
CPI = EV / AC
Dans notre exemple :
CPI = 4 000 000 / 4 800 000
CPI = 0,83
Un CPI inférieur à 1 indique que la valeur acquise est inférieure au coût réel engagé.
De manière générale :
| CPI | Lecture |
|---|---|
| > 1 | Performance de coût favorable |
| = 1 | Conforme à la référence |
| < 1 | Performance de coût défavorable |
9. Le SPI — Schedule Performance Index
Le SPI (Schedule Performance Index) mesure la performance d’avancement par rapport au planning de référence.
La formule est :
SPI = EV / PV
Dans notre exemple :
SPI = 4 000 000 / 5 000 000
SPI = 0,80
Un SPI inférieur à 1 indique que la valeur des travaux réalisés est inférieure à celle qui était planifiée à la date considérée.
De manière générale :
| SPI | Lecture |
|---|---|
| > 1 | Avancement supérieur à la référence |
| = 1 | Avancement conforme |
| < 1 | Avancement inférieur à la référence |
10. Résumé de notre exemple
Nous obtenons :
| Indicateur | Résultat |
|---|---|
| PV | 5 000 000 MAD |
| EV | 4 000 000 MAD |
| AC | 4 800 000 MAD |
| CV | -800 000 MAD |
| SV | -1 000 000 MAD |
| CPI | 0,83 |
| SPI | 0,80 |
La situation peut être résumée ainsi :
Avancement inférieur au planning de référence
Performance des coûts défavorable
=
Nécessité d’analyser les causes et d’anticiper la suite du projet
L’EVM permet donc d’aller beaucoup plus loin qu’un simple tableau de dépenses.
11. BAC — Budget at Completion
Le BAC (Budget at Completion) correspond au budget total de référence prévu pour l’ensemble du projet.
Dans notre exemple :
BAC = 10 000 000 MAD
Il constitue la référence globale à laquelle les prévisions de coût final peuvent être comparées.
12. EAC — Estimate at Completion
L’EAC (Estimate at Completion) représente l’estimation actualisée du coût total du projet à son achèvement.
Il existe plusieurs méthodes de calcul selon les hypothèses retenues.
Dans une situation simplifiée où l’on considère que la performance actuelle des coûts va se poursuivre, on peut utiliser :
EAC = BAC / CPI
Dans notre exemple :
EAC = 10 000 000 / 0,83
Soit environ :
EAC ≈ 12 000 000 MAD
Cette valeur constitue une projection et non une certitude.
Elle doit être confrontée à l’analyse des causes réelles des écarts et aux nouvelles informations disponibles sur le projet.
13. ETC — Estimate to Complete
L’ETC (Estimate to Complete) correspond au coût estimé nécessaire pour terminer le travail restant.
Une relation simple permet de l’exprimer :
ETC = EAC − AC
Dans notre exemple :
ETC = 12 000 000 − 4 800 000
ETC = 7 200 000 MAD
Cela signifie qu’en utilisant cette hypothèse de projection, environ 7,2 millions MAD seraient nécessaires pour terminer le projet.
14. VAC — Variance at Completion
La Variance at Completion (VAC) permet de comparer le budget initial avec le coût final estimé.
La formule est :
VAC = BAC − EAC
Dans notre exemple :
VAC = 10 000 000 − 12 000 000
VAC = −2 000 000 MAD
La projection indique donc un coût final supérieur au budget de référence.
15. Exemple appliqué à un chantier de bâtiment
Prenons maintenant un exemple plus concret.
Un projet de construction présente un budget total de :
20 000 000 MAD
Après huit mois :
- le planning prévoyait 60 % d’avancement ;
- l’avancement réellement constaté est de 50 % ;
- les dépenses réelles atteignent 11 500 000 MAD.
Calcul du PV
PV = 20 000 000 × 60 %
PV = 12 000 000 MAD
Calcul de l’EV
EV = 20 000 000 × 50 %
EV = 10 000 000 MAD
AC
AC = 11 500 000 MAD
On obtient :
| Indicateur | Résultat |
|---|---|
| PV | 12 000 000 MAD |
| EV | 10 000 000 MAD |
| AC | 11 500 000 MAD |
| CV | -1 500 000 MAD |
| SV | -2 000 000 MAD |
| CPI | 0,87 |
| SPI | 0,83 |
Cette analyse montre que le projet doit faire l’objet d’une investigation sur ses performances de coût et d’avancement.
16. Pourquoi l’EVM est particulièrement utile dans le BTP ?
Les projets de construction comportent de nombreux lots et activités.
L’EVM peut être utilisée pour analyser la performance :
- du gros œuvre ;
- du second œuvre ;
- de l’électricité ;
- de la plomberie ;
- du CVC ;
- des travaux extérieurs ;
- des infrastructures ;
- de la sous-traitance.
Elle permet également de consolider la situation à différents niveaux :
Activité → Lot → Phase → Projet
Cette granularité facilite l’identification des zones présentant les écarts les plus importants.
17. Les limites de la méthode
L’EVM est un outil puissant, mais elle ne doit pas être utilisée mécaniquement.
La qualité des résultats dépend notamment :
- de la qualité du planning ;
- de la fiabilité du budget ;
- de la mesure de l’avancement ;
- de la qualité des données de coûts ;
- de la fréquence de mise à jour ;
- de la méthode utilisée pour valoriser l’avancement.
Par ailleurs, un indicateur comme le CPI ou le SPI ne permet pas à lui seul d’expliquer pourquoi un écart apparaît.
Une analyse complémentaire est donc indispensable.
18. Comment mettre en place l’EVM dans un projet BTP ?
Une mise en œuvre structurée peut suivre les étapes suivantes :
Étape 1 — Définir le périmètre
Déterminer précisément les travaux inclus dans le projet.
Étape 2 — Construire la WBS
Décomposer le projet en lots, activités et éléments contrôlables.
Étape 3 — Établir le planning
Définir les dates et séquences des travaux.
Étape 4 — Affecter les budgets
Associer les coûts aux différents éléments du projet.
Étape 5 — Construire la référence temporelle
Répartir le budget dans le temps afin de déterminer le PV.
Étape 6 — Mesurer l’avancement
Déterminer objectivement le travail réellement réalisé.
Étape 7 — Collecter les coûts réels
Déterminer l’AC selon les règles de comptabilisation retenues.
Étape 8 — Calculer les indicateurs
Calculer notamment :
CV, SV, CPI et SPI
Étape 9 — Prévoir le coût final
Actualiser l’EAC et l’ETC.
Étape 10 — Agir
Analyser les causes et mettre en œuvre les actions appropriées.
19. Les erreurs à éviter
Confondre EV et AC
L’EV représente une valeur budgétée du travail réalisé, tandis que l’AC représente le coût réel.
Mesurer l’avancement uniquement avec les dépenses
Dépenser 70 % du budget ne signifie pas nécessairement avoir réalisé 70 % des travaux.
Utiliser des données d’avancement peu fiables
Une mauvaise mesure de l’avancement produit des indicateurs trompeurs.
Ne regarder que le CPI
Le coût doit être analysé avec l’avancement, le planning et les causes opérationnelles.
Ne pas actualiser les prévisions
Les indicateurs servent à anticiper, pas uniquement à constater les problèmes passés.
20. Tableau récapitulatif des principaux indicateurs EVM
| Indicateur | Formule | Fonction |
|---|---|---|
| PV | Valeur planifiée | Mesurer ce qui devait être réalisé |
| EV | Valeur acquise | Mesurer ce qui a réellement été réalisé en valeur budgétaire |
| AC | Coût réel | Mesurer ce qui a réellement été dépensé |
| CV | EV − AC | Mesurer l’écart de coût |
| SV | EV − PV | Mesurer l’écart d’avancement |
| CPI | EV / AC | Mesurer la performance des coûts |
| SPI | EV / PV | Mesurer la performance d’avancement |
| BAC | Budget total | Référence budgétaire totale |
| EAC | Prévision à terminaison | Estimer le coût final |
| ETC | EAC − AC | Estimer le coût restant |
| VAC | BAC − EAC | Mesurer l’écart prévu à l’achèvement |
Conclusion
La méthode de la valeur acquise (EVM) constitue un outil particulièrement utile pour le pilotage des coûts et de l’avancement des projets de BTP.
Elle permet de dépasser une simple comparaison entre budget et dépenses en intégrant simultanément :
Ce qui était prévu → Ce qui a été réalisé → Ce qui a été dépensé
Les indicateurs PV, EV, AC, CV, SV, CPI, SPI, BAC, EAC et ETC permettent ensuite de mesurer la performance et d’anticiper la situation financière du projet.
Cependant, les indicateurs ne remplacent pas l’analyse du terrain. Une dérive financière doit toujours être reliée à ses causes opérationnelles : quantités, prix, productivité, planning, achats, sous-traitance, changements ou risques.
L’EVM devient ainsi réellement efficace lorsqu’elle est intégrée à un système global de management du projet associant planning, coûts, avancement, risques et gestion des changements.